はーい!みんなー!優待デイズのまくちゃんだよーっ!今日も元気いっぱい、株主優待の世界へようこそー! いきなりだけど…2026年7月の権利確定でね、
お肉に、本に、なんと焼き鳥まで!おうちで楽しめちゃう神優待があるって知ってた?知らないと毎年まるまる損しちゃうかもよー!
今回は7月権利確定のおすすめ優待銘柄を、業績や配当の数字までしっかり見ながら、まくちゃんが厳選3社をご紹介!
初心者さんも中級者さんも、最後まで見れば優待マスターだよー!それじゃ、いってみよー!

今日の内容はこちらー!テーマはずばり、7月に権利が確定する株主優待だよー!
紹介するのは全部で3銘柄。
①お肉がもらえる優待銘柄、②本屋さんの買物券がもらえる優待銘柄、そして③焼き鳥が食べられる食事券がもらえる優待銘柄ー!
どれも生活でめちゃくちゃ活躍する銘柄ばっかりなの。 業績、バリュエーション、配当、チャートまで、ぜーんぶ分かりやすく解説していくよー。
JMホールディングス

まず1社目はこちら、JMホールディングスー!
この会社の主役はね、食肉特化型スーパー『肉のハナマサ』!プロの飲食店も御用達で、お肉を1キロ単位でドーンと買えちゃうのが特徴なの。
品揃えと安さに独自性があって、もちろん一般家庭でも気軽に使えるよー。
しかも、効率的な仕入れと自前の流通センターを活かして、コストをぐっと抑えてるのが強み。
多角的に事業を広げながら、しっかり成長を狙ってる会社なんだよー。1社目から楽しみだねー!

続いてはJMホールディングスの業績推移を見ていくよー! このグラフ見て見てー!売上も利益も、きれーいな右肩上がり!上がって上がって、過去最高益を更新中なのー。 景気に左右されにくい『食』のビジネスで、毎年コツコツ伸びてるのは安心ポイント高め。こういう着実に成長してる会社って、まくちゃん大好きなんだよねー!業績が伸びてると、優待や配当の継続にも期待できちゃう。最高のスタートだよー!

次はバリュエーション、いわゆる『お値段のお得さ』チェックだよー! 時価総額は621億円。注目はPERで、予想ベースでなんと8.9倍!利益に対してかなり割安水準なのー。PBRは1.30倍と落ち着いてるよ。 さらに稼ぐ力もすごくて、ROEは14.56%、ROICは12.36%、ROAは8.96%!自己資本比率も62.1%とめちゃくちゃ財務が健全なの。配当利回りは予想で1.97%。割安で、稼げて、財務も固い。三拍子そろった優等生だねー!

お次は配当の推移ー!これも見てみてー! 以前は数円だった1株あたりの配当が、年々ぐんぐん増えていって、直近では約24円まで成長!2026年7月期の予想も24円とキープ予想なのー。 業績の伸びに合わせて、コツコツ増配してくれてるのがいいよねー。優待だけじゃなくて、配当でもしっかり株主に還元してくれる姿勢、まくちゃん大好きー!長く持つほど嬉しくなる銘柄だよー!

そしてみんなお待ちかね、JMホールディングスの株主優待ー!パフパフー! 権利確定はうれしい7月!保有株数に応じて、グループで使える商品券がもらえるよー。100株から始まって、1,000株、2,000株、そして20,000株と、たくさん持つほど金額もアップ!お肉やお買い物にそのまま使える実用派優待なのー。 優待利回りは0.82%、配当と合わせた総合利回りは予想で2.79%!お肉好きさんにはたまらない優待だねー!

こちらはJMホールディングスの月足チャートだよー! 過去には1947円の高値をつけた場面もあったけど、そのあとは調整。直近は6月16日時点で1188円あたりで推移してるよー。 チャートはあくまで過去の動き。でも、長期の値動きや今どのあたりにいるのかを知っておくのはすっごく大事!業績は伸びてるのに株価は落ち着いてる局面だから、まくちゃん的には気になるところだねー!

さあ、JMホールディングスの総合評価ー!ドキドキの結果は…なんと88ポイント!星は堂々の5つ星ー!
増配の傾向も、業績の増収増益も、PERの割安感も、財務の健全性も、ぜーんぶ高評価!レーダーチャートもこんなにキレイに広がってるよー。
今回の3銘柄の中でもトップクラスの優等生!お肉がもらえて、業績も配当も文句なし。1社目から大本命の登場だったねー!

丸善CHIホールディングス

続いて2社目!本好きさん大注目、丸善CHIホールディングスだよー! この会社はね、本屋さんの『丸善』や『ジュンク堂書店』を運営するリアル店舗事業が中心。それだけじゃなくて、図書館の管理・運営を手がけるTRC、出版や学術・専門分野、さらにデジタルコンテンツの『honto』まで、本にまつわるビジネスをまるっと展開してるの。 本や知識のインフラを支えてる、渋くて面白い会社なんだよー!

丸善CHIホールディングスの業績推移を見てみよー! こちらは…売上はほぼ横ばい、よこよこの展開だねー。さっきのJMみたいなぐんぐん成長!って感じではなくて、安定はしてるけど伸びは穏やかなタイプ。 本屋さん業界はちょっと逆風もあるからね。だからこそ図書館やデジタルみたいな新しい柱を育ててるの。成長性より安定感で見る銘柄かなー、っていうのが正直なところだよー!

丸善CHIホールディングスのバリュエーションいくよー! 時価総額は322億円。PERは予想で13.0倍と平均的。注目はPBRで、なんと0.58倍!1倍を大きく下回っていて、資産から見るとかなり割安水準なのー。 ただ稼ぐ力はちょっと控えめで、ROEは6.32%、ROICは3.76%、ROAは2.47%。自己資本比率は39.8%だよ。配当利回りは予想1.72%。割安だけど収益性はこれから、っていうバランスだね

丸善CHIホールディングスの配当推移はこちらー! この会社は1月が決算で、1株あたりの配当は直近の2026年1月期で6円、2027年1月期の予想も6円とキープ予想なのー。 派手さはないけれど、安定して配当を続けてくれてるのは好印象。優待とあわせて、コツコツ楽しむタイプの銘柄って感じだよー!

そして丸善CHIホールディングスの株主優待ー!本好きさん歓喜のやつだよー! 丸善・ジュンク堂をはじめ、グループの店舗で使える優待購買割引券がもらえるの。100株保有で500円相当からスタートして、持ち株数が多いほど金額もアップしていくよー。 優待利回りは1.43%、配当と合わせた総合利回りは予想でなんと3.15%!本をよく買う人なら実質めちゃくちゃお得。権利確定は7月だよー、覚えておいてねー!

丸善CHIホールディングスの月足チャートを見てみよー! 直近は6月16日時点で423円あたり。移動平均線の近くで、わりと落ち着いた値動きをしてるねー。 株価水準が低めだから、少額からコツコツ始めやすいのも個人投資家にうれしいポイント。もちろんチャートは過去のもの。あくまで今の立ち位置を確認する参考として見てねー!

丸善CHIホールディングスの総合評価いくよー!結果は…68ポイント!星は3つ星だよー! PBRの割安感や優待の使いやすさは光るんだけど、売上が横ばいで業績の伸びがゆるやかなこと、収益性がちょっと控えめなところが評価を抑えた形かなー。 ガンガン成長を狙う銘柄というより、本好きさんが優待を楽しみながら、ゆったり長く付き合う銘柄。タイプがハッキリしてる1社だねー!

エターナルホスピタリティグループ

さあラスト3社目ー!グルメ優待の大本命、エターナルホスピタリティグループだよー! この会社、あの大人気の『鳥貴族』を運営してるの!全国に約600店舗を展開してる焼き鳥チェーンの王様だよー。さらに、国産チキン専門の新ブランド『TORIKI BURGER』も拡大中!そして2023年からは『やきとり大吉』もグループ入りして、独自の味と歴史をプラス! 外食大好きさんにはたまらないラインナップだねー!

エターナルホスピタリティグループの業績推移を見てみよー! これはすごいよー!増収増益で、なんと過去最高益を更新中ー!コロナで一時しんどかった外食業界だけど、そこから力強く回復して、今やぐんぐん伸びてるの。 鳥貴族の人気に加えて、新しいブランドも育ってきてるのが効いてるねー。勢いのある成長ストーリー、まくちゃんワクワクが止まらないよー!

エターナルホスピタリティグループのバリュエーションいくよー! 時価総額は306億円。PERは予想で14.4倍、PBRは2.80倍。成長期待を織り込んで、ちょっと高めの評価がついてるよ。 でも稼ぐ力がほんとに優秀で、ROEは18.63%、ROICは13.88%、ROAは8.18%!しっかり利益を生み出せてる証拠だねー。自己資本比率は45.7%、配当利回りは予想1.75%。成長への期待の高さが伝わってくるバリュエーションだよー!

エターナルホスピタリティグループの配当推移はこちらー! 業績の伸びに合わせて配当もぐんぐんアップ!2024年7月期は約29円、2025年7月期で約45円、そして2026年7月期の予想も45円前後とキープ予想なのー。 ここ数年の増配ペースがほんとに気持ちいいねー!成長しながら株主にもしっかり還元してくれる、攻めと守りのバランスがいい会社だよー!

そしてエターナルホスピタリティグループの株主優待ー!グルメ優待の真打ち登場だよー! 鳥貴族などで使える優待食事券がもらえるの。100株で1,000円分、300株で3,000円分、500株で5,000円分と、保有数に応じてしっかり増えていくよー。 さらに!1年以上の長期保有で、5%割引券が4枚も追加でもらえちゃう神特典つき。優待利回りは0.76%、総合利回りは予想で2.5%。焼き鳥を優待で楽しむ、最高の銘柄だねー!

エターナルホスピタリティグループの月足チャートを見てみよー! 2024年ごろには4950円の高値をつけて大盛り上がり!そのあと調整が入って、直近は6月19日時点で2602円あたりで推移してるよー。 成長株は値動きも大きくなりがち。高値から落ち着いてきた今の水準をどう見るかがポイントだねー。チャートは過去の記録だから、あくまで参考にしてねー!

エターナルホスピタリティグループの総合評価ー!結果は…79ポイント!星は4つ星だよー!パチパチー! 増収増益で過去最高益、ROEの高さ、業績の勢いがしっかり高評価!一方で、PERやPBRがちょっと高めで割安感は控えめ、配当利回りも穏やかなところが評価を少し抑えた形かなー。 成長と人気のグルメ優待をまるごと楽しみたい人にぴったりの、魅力たっぷりな1社だったねー!


はい、ということで今回は2026年7月権利確定のおすすめ優待3銘柄、お肉のJMホールディングス、本の丸善CHIホールディングス、焼き鳥のエターナルホスピタリティグループをご紹介したよー! 気になる銘柄はあったかな?お肉に本に焼き鳥…株主優待があると毎日の生活がちょっと楽しくなるよねー!
2025年におすすめした銘柄もこのあと、掲載しておくよ。
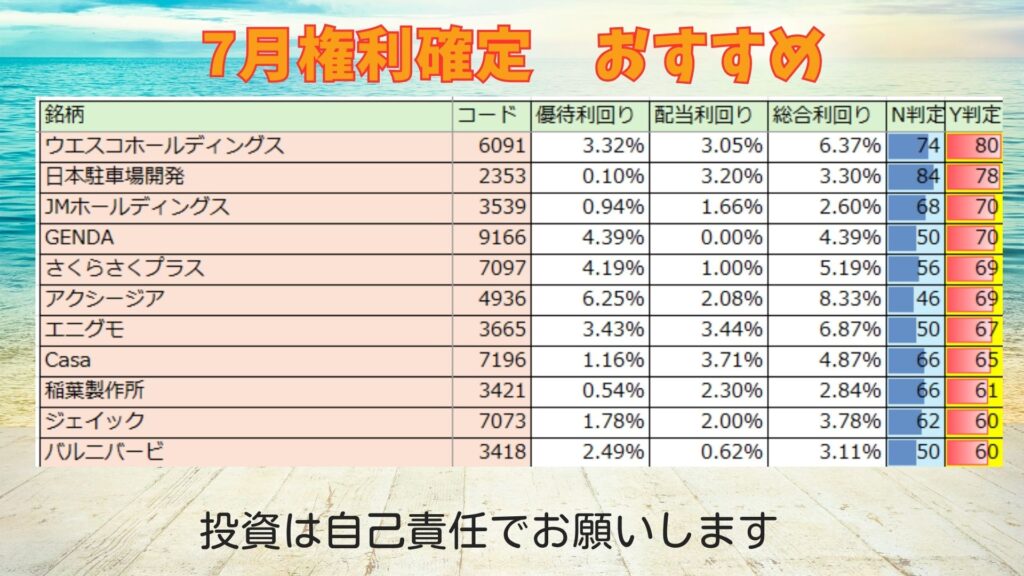
7月権利確定の株主優待銘柄、トップ11を紹介します。
利回りや業績などを判定し、独自でランキングを作成しました。
バルニバービ(3418)
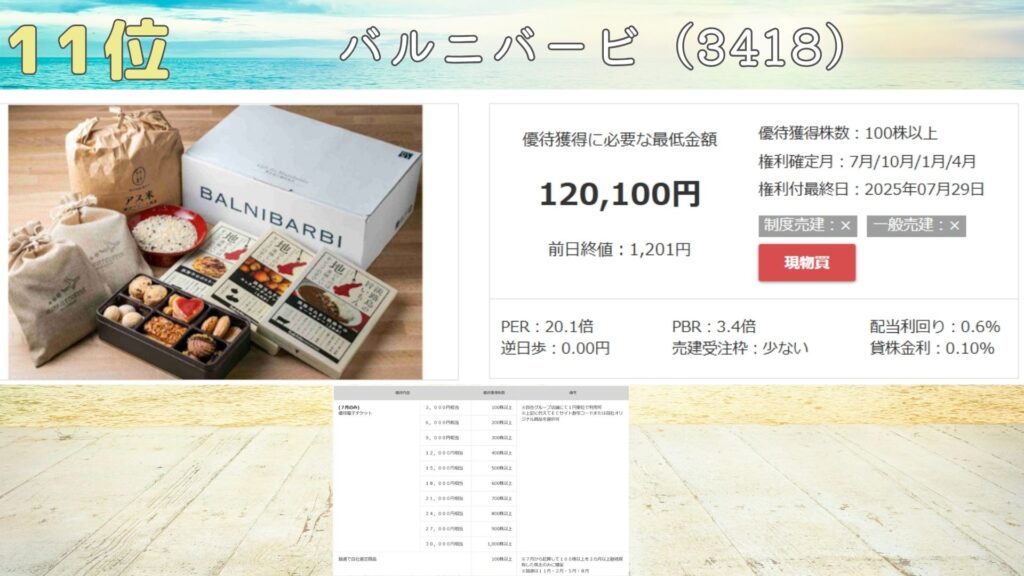
11位はバルニバービ。
カフェやレストランを直営展開しているよ。公園などへの独自出店策に強みを持ってるよ。
株主優待の内容は、100株以上で7月のねん1回、3000円相当の自社グループ店舗で利用可能な電子チケットが貰えるよ。
100株きざみで、1000株まで設定があるよ
選べる楽しみがあるのは、嬉しいのう
7月を起点に3か月以上継続保有のかたに、抽選で自社商品が当たるチャンスもあるよ。
ディナーペアチケットや焼き菓子詰め合わせなどが当たるよ。
優待獲得に必要な資金は、120100円と、買いやすい水準。
優待利回りは、2.49%と、やや高め。
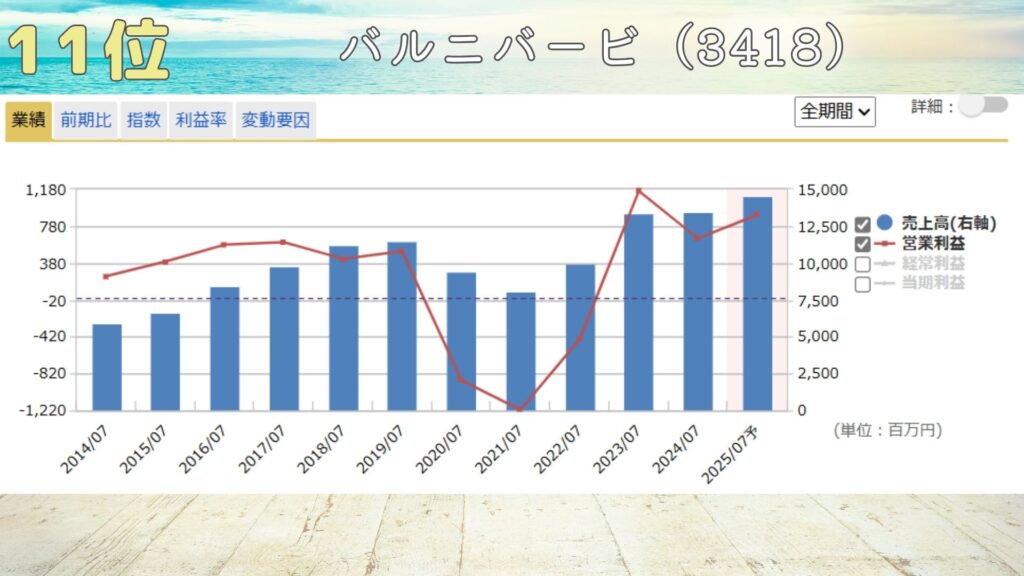
業績は、主力のレストランが好調となってるよ。
増収が続いてる。今期は増益だよ。
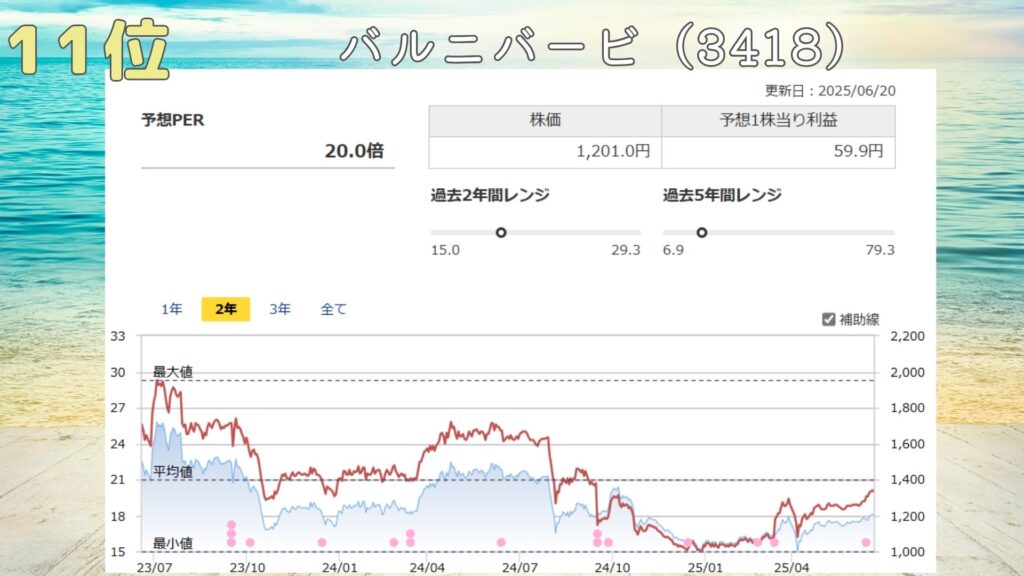
PERは20倍と、比較的割安だね。
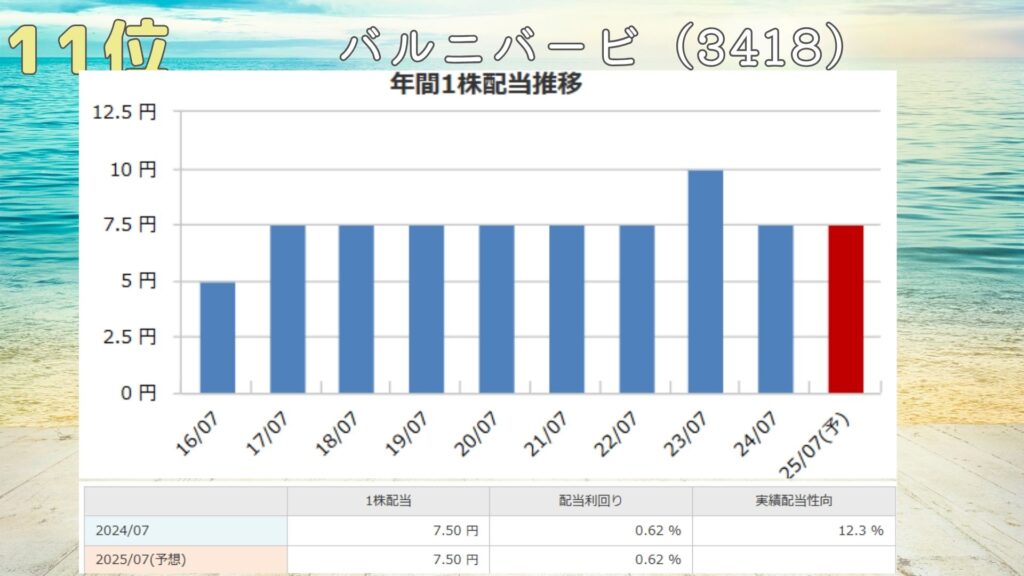
配当は据え置き。
配当性向は、12.3%と、還元に余裕あり。
配当利回りは0.62%とかなり低めだね。
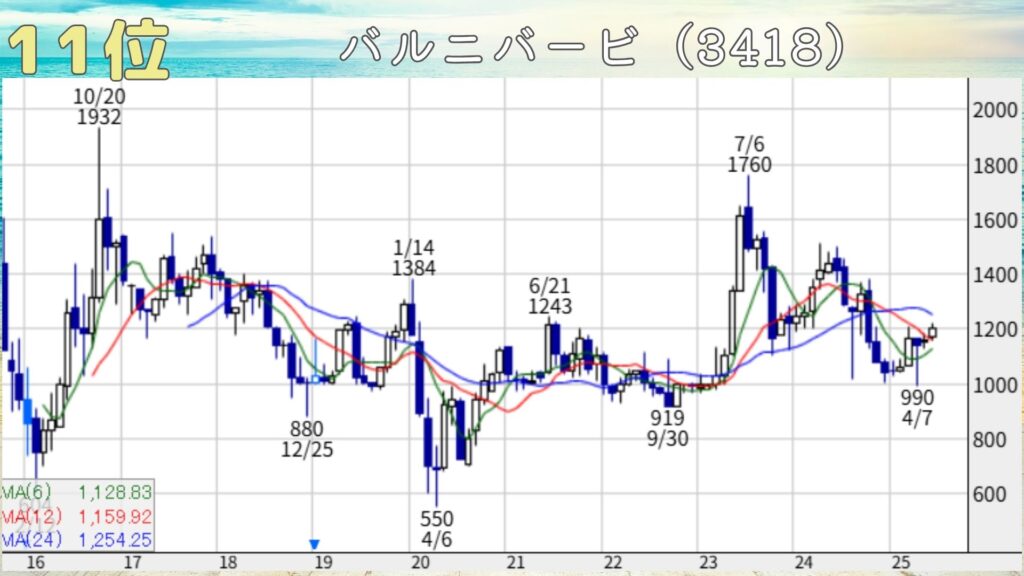
株価は2016年をピークに低迷が続いてるね。
2023年には、高値を超えられずに、再び低迷中なの。
1000円がサポートラインじゃわい。
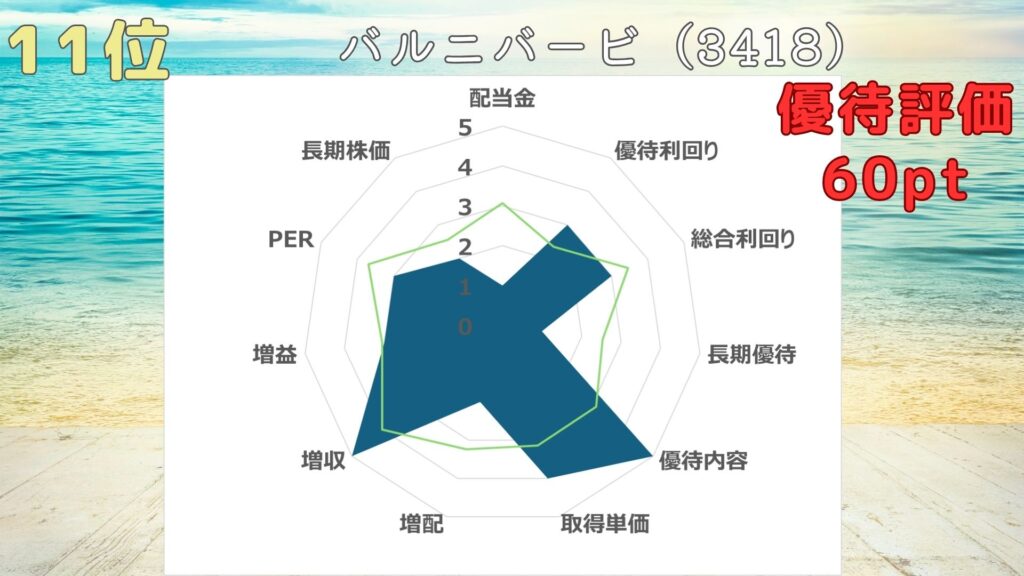
優待投資評価は60ポイント。
業績の良さはポイント高いね。
利回りが低いのが残念。
ジェイック(7073)
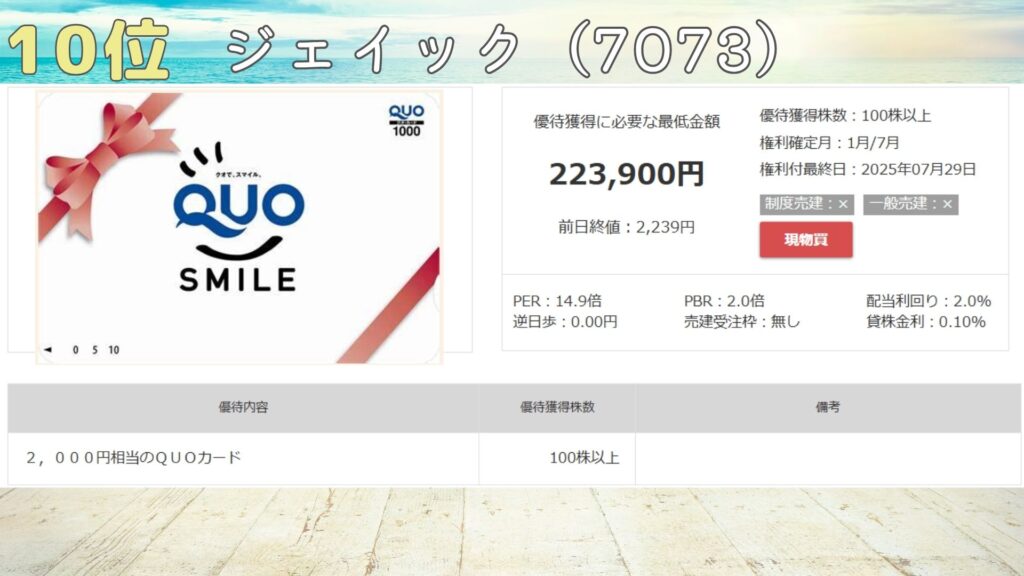
10位はジェイック。
フリーター主体の就職支援の会社だよ。
株主優待の内容は、100株以上で7月1月のねん2回、2000円相当のクオカードが貰えるよ。
優待獲得に必要な資金は、223900円と、買いやすい水準。
優待利回りは、1.78%と、低めだよ。
優待は廃止のリスクがあるから、注意が必要じゃ。
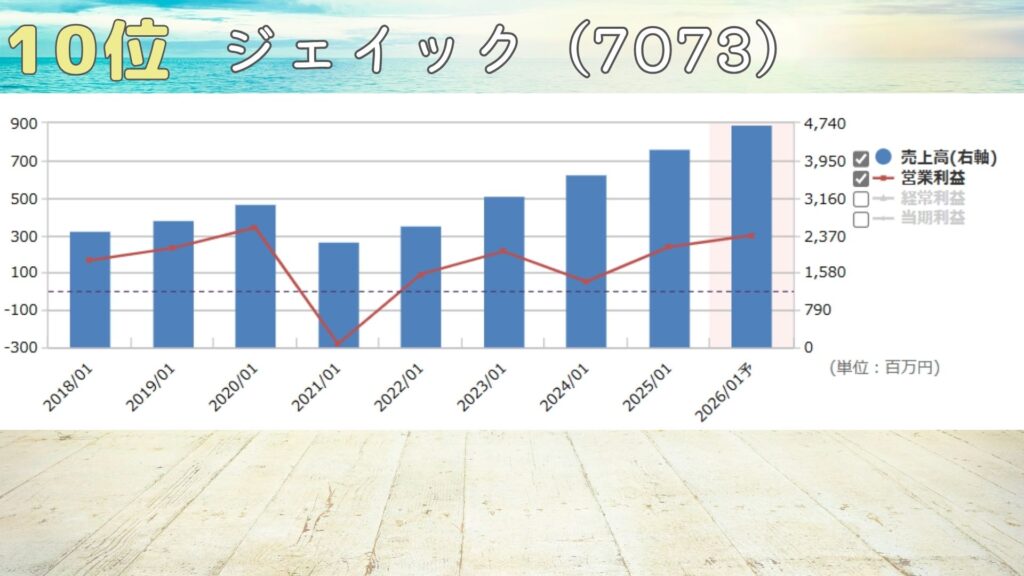
業績は、大学生協経由の早期支援拡大で雇用創出数増えて、新卒事業が好調だよ。
増収が続いてて、今期も増益だよ。
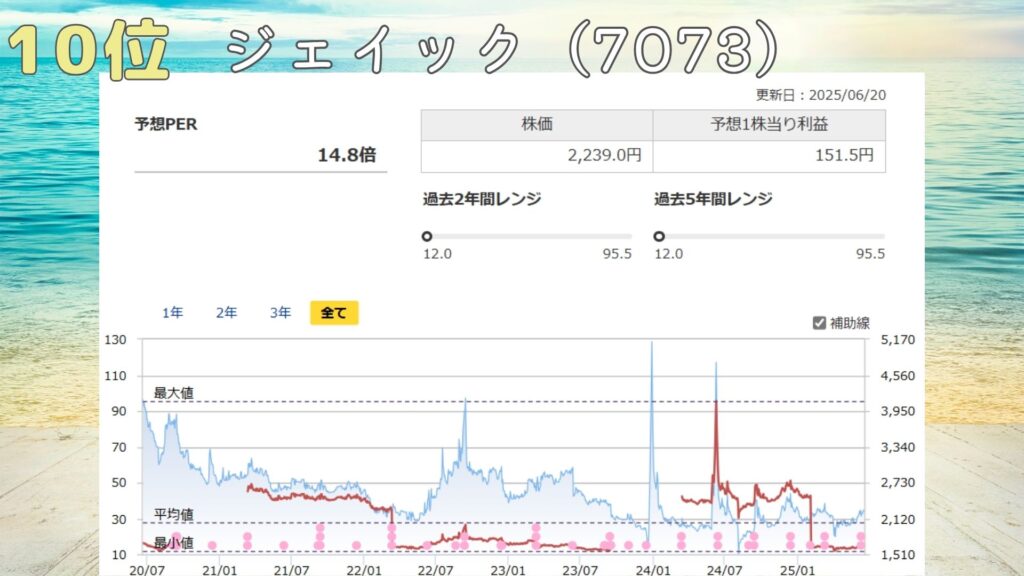
PERは14.8倍と、かなり割安だね。
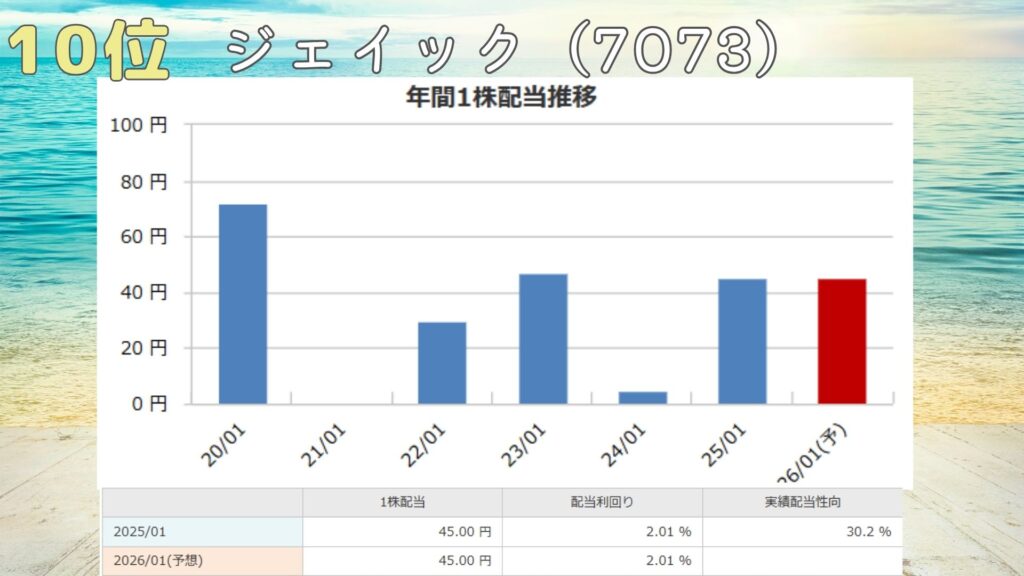
配当は据え置き。
配当性向は、30.2%と、還元に余裕あり。
配当利回りは2.01%とやや高めだね。
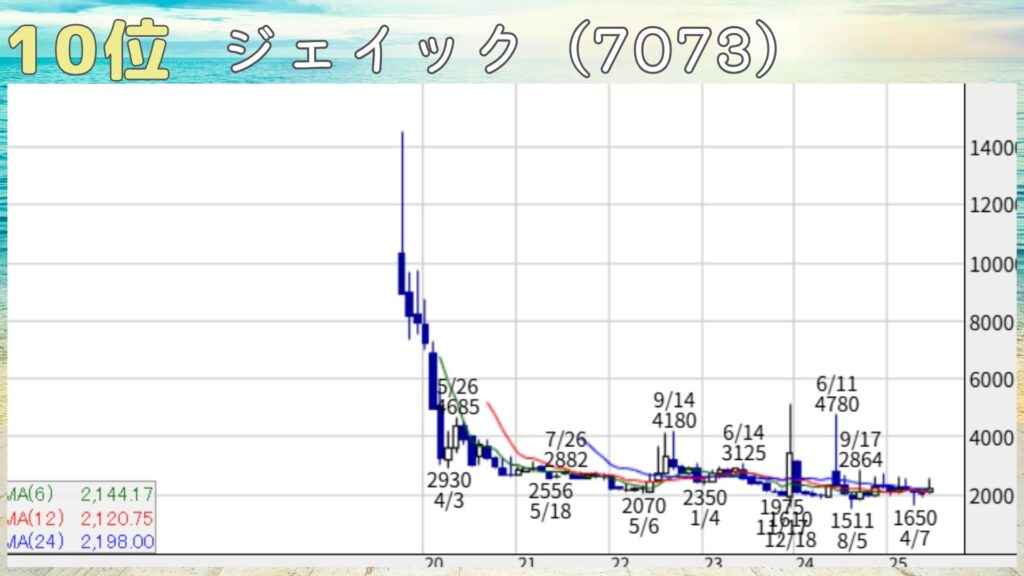
株価は2019年の上場をピークに低迷が続いてるね。
ときどき、ピコンと買われる時がちょいちょいあるね。
上がったところで捕まりたくないのう
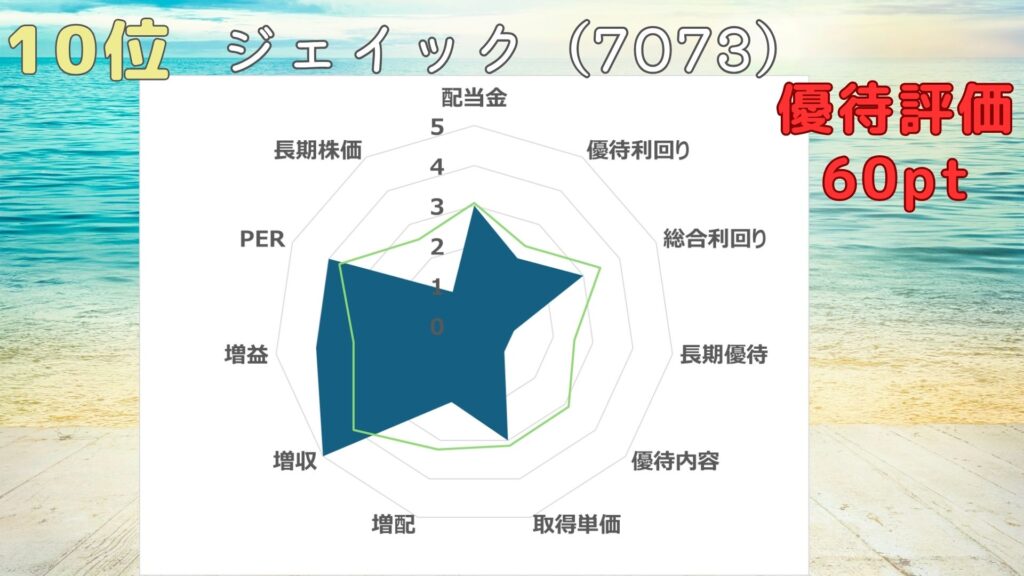
優待投資評価は60ポイント。
業績の良さはポイント高いね。
利回りが低いのが残念。
稲葉製作所(3421)
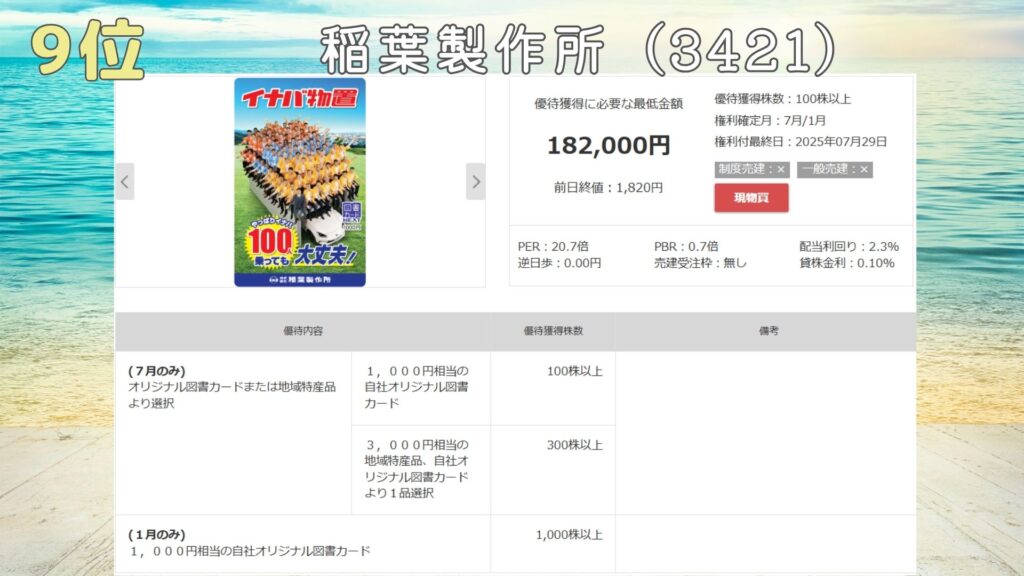
9位は稲葉製作所。
100人乗っても大丈夫。な、物置きで有名な会社だよ。
株主優待の内容は、100株以上で7月のねん1回、1000円相当のオリジナル図書カードが貰えるよ。
300株以上では、3000円相当の地域特産品が選べるよ。
優待獲得に必要な資金は、182000円と、買いやすい水準。
優待利回りは、0.54%と、かなり低めだよ。
オリジナルデザインの図書カードは、使うのがもったいないのう。
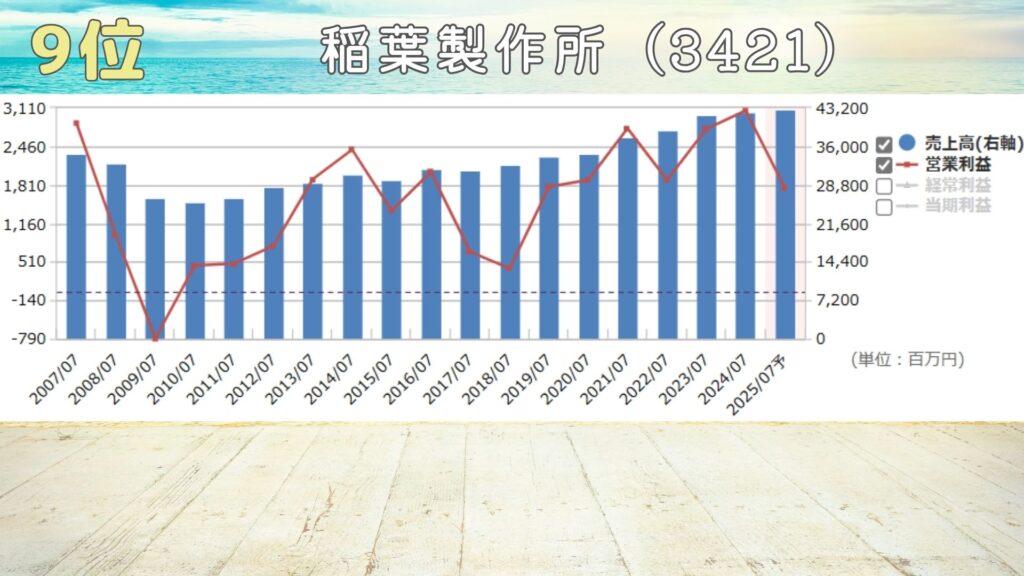
業績は、物置は駆け込み需要の反動減からの厳しい状況なの。
数年にわたって、増収が続いてるよ、今期は減益だよ。
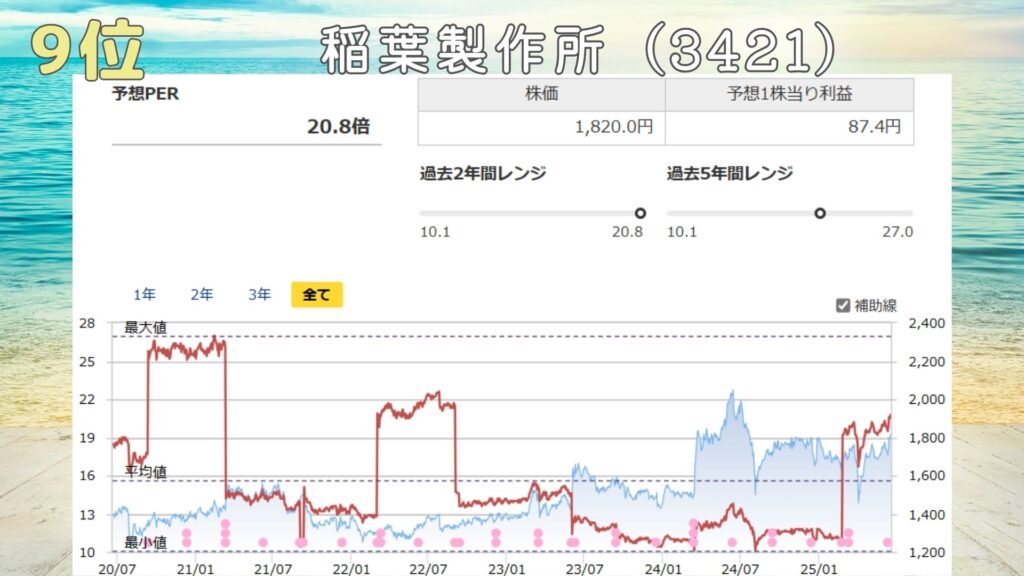
PERは20.8倍と、比較的割安だね。
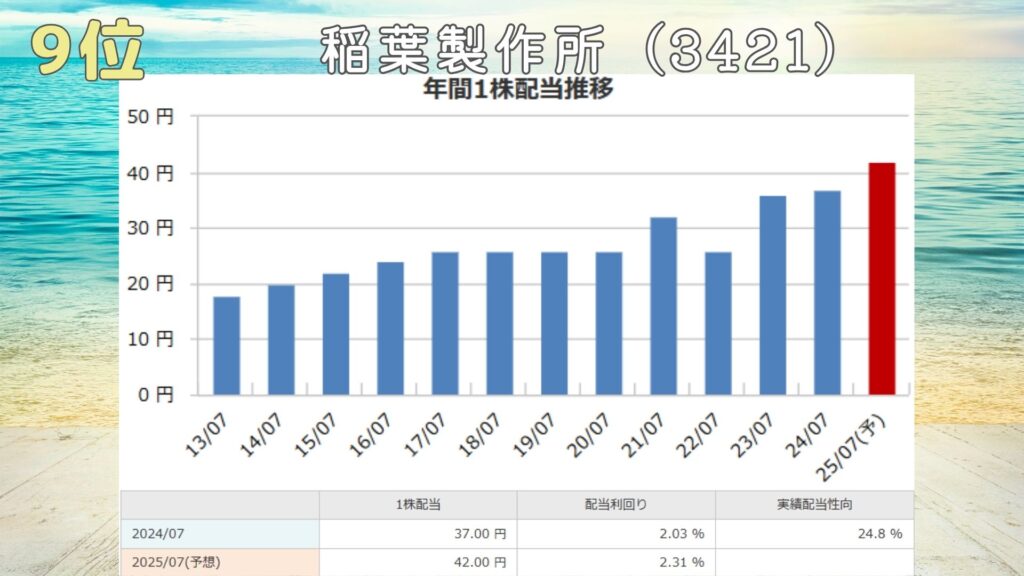
配当は据え置き。
配当性向は、24.8%と、還元に余裕あり。
配当利回りは2.31%とやや高めだね。
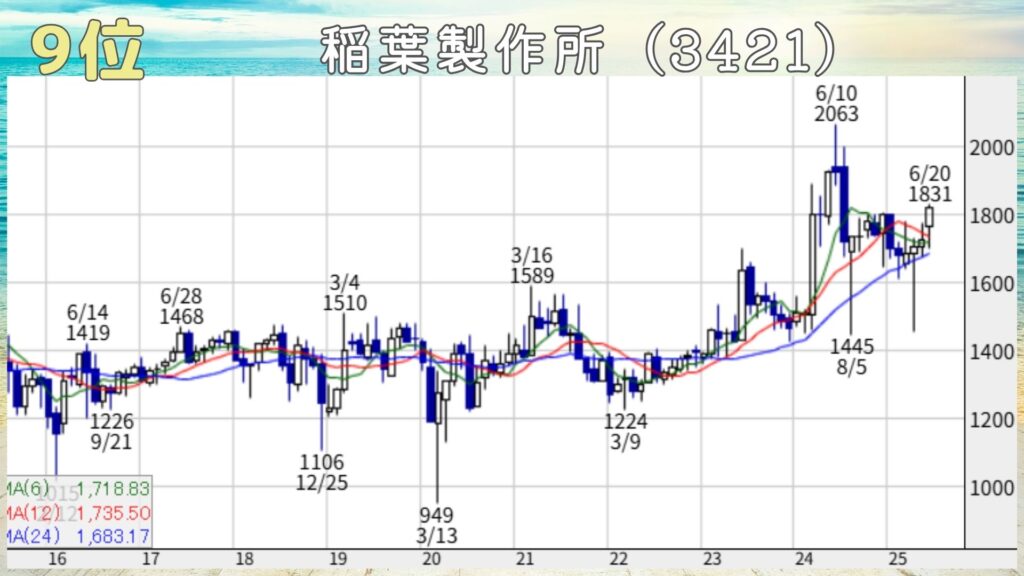
株価は2024年に高値をとってから低迷中。
再び上昇トレンドに戻るか注目だね。
したひげが長いから、下値は堅そうじゃのう
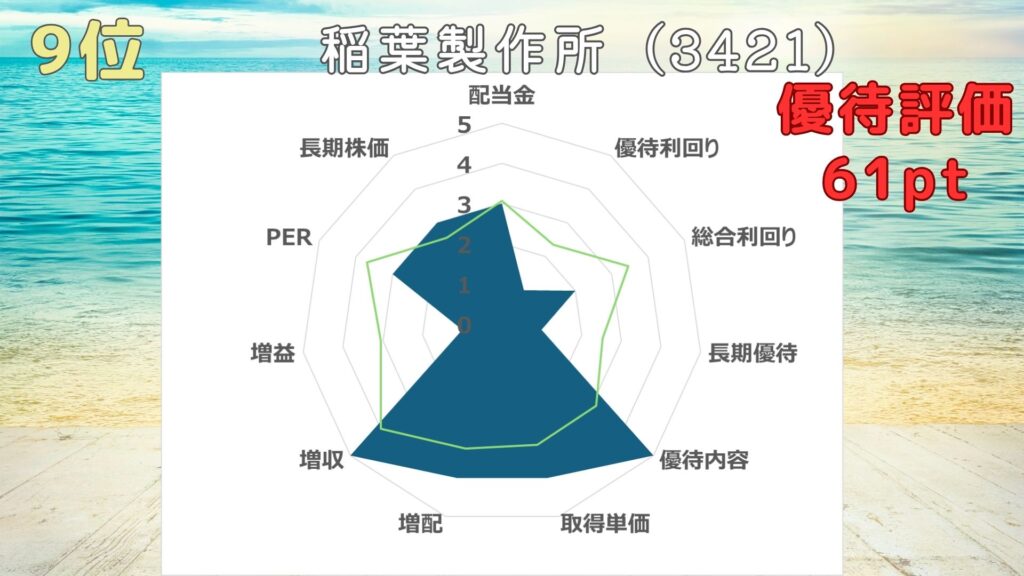
優待投資評価は61ポイント。
売り上げの拡大はポイント高いね。
利回りが低いのが残念。

Casa(7196)
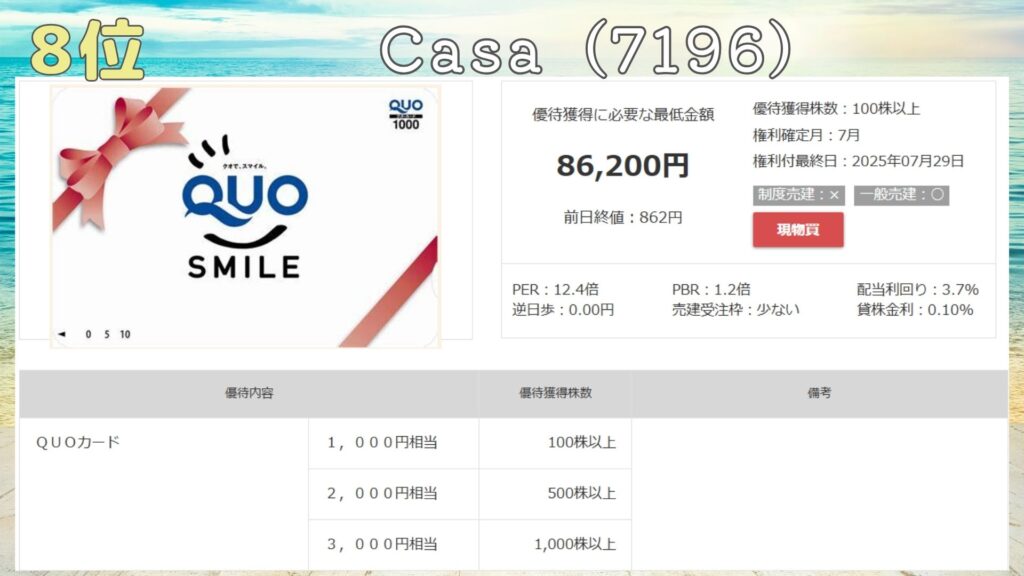
8位はカーサ。
住居用家賃債務保証の大手だよ。
株主優待の内容は、100株以上で7月のねん1回、1000円相当のクオカードが貰えるよ。
500株では2000円、1000株の3000円相当まで設定があるよ。
優待獲得に必要な資金は、86200円と、かなり買いやすい水準。
優待利回りは、1.16%と、低めだよ。
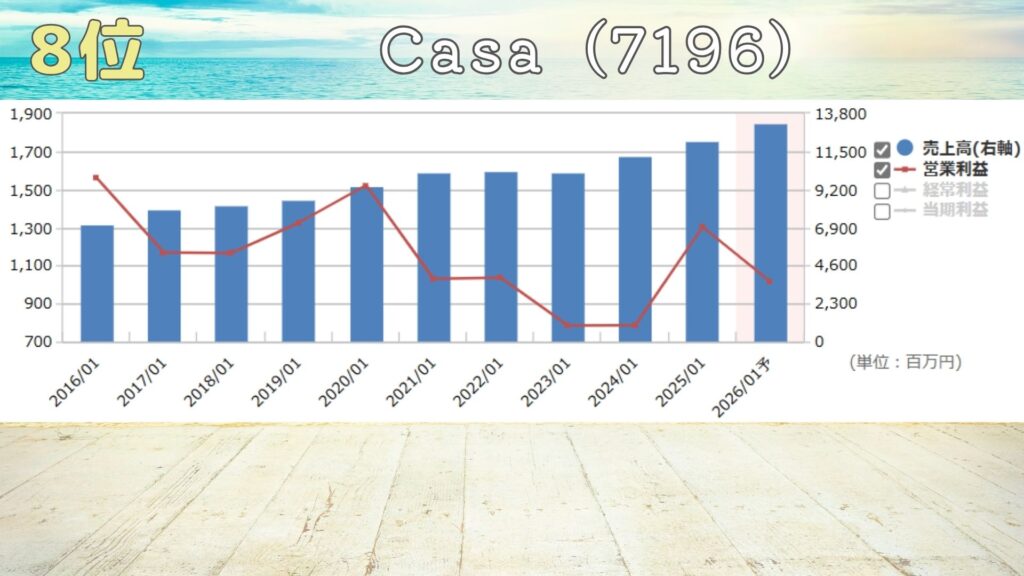
業績は、 新規代理店を増やしていて、住居用家賃保証が順調なの。
数年にわたって、増収が続いてるよ、今期は減益だよ。
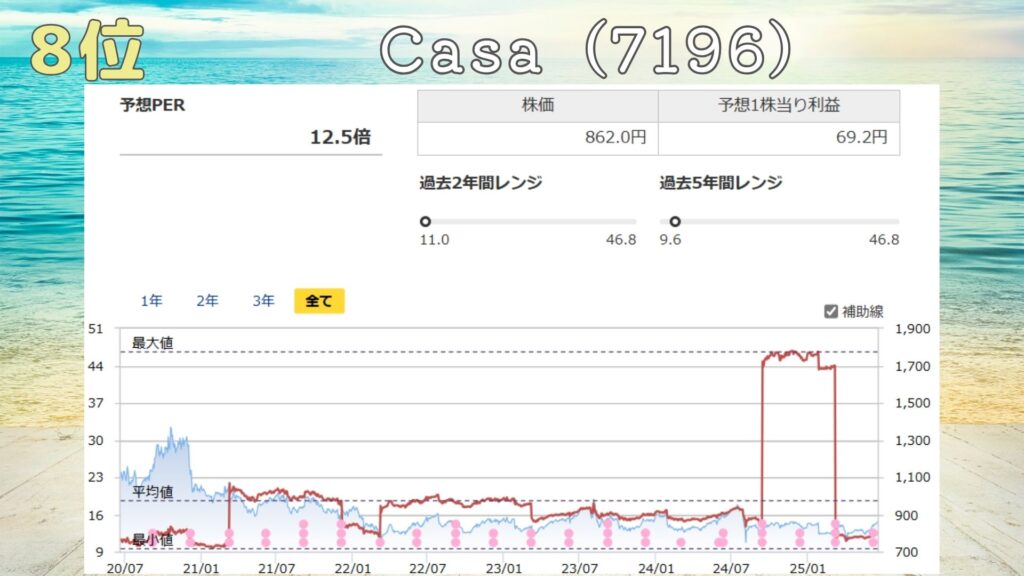
PERは12.5倍と、かなり割安だね。
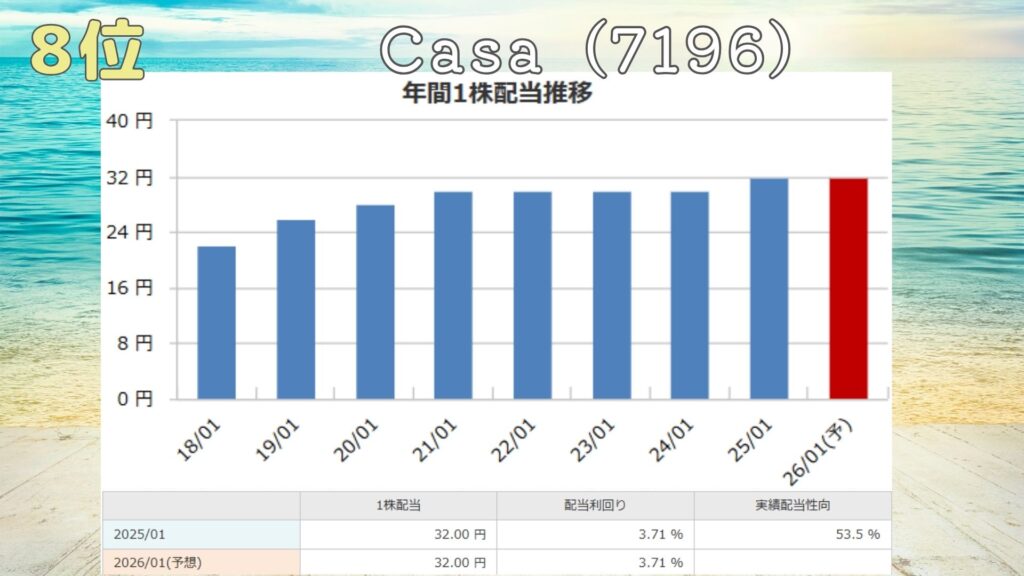
配当は据え置き。
配当性向は、53.5%と、還元には積極的。
配当利回りは3.71%と高めだね。
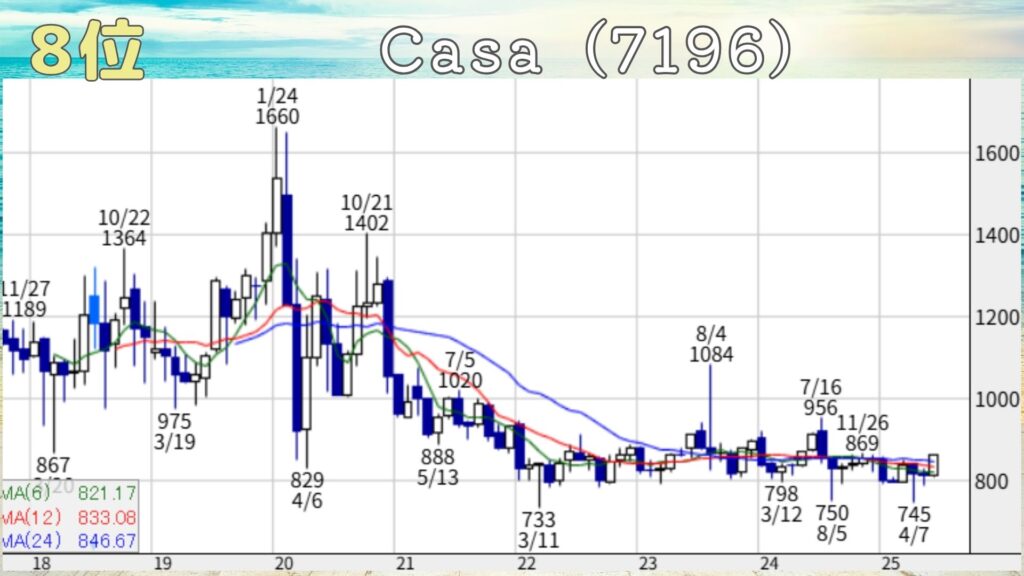
株価は2020年に高値をとってから低迷中。
反転のタイミングを探っているところだね。
あまり業績の拡大は期待できない業種かのう。
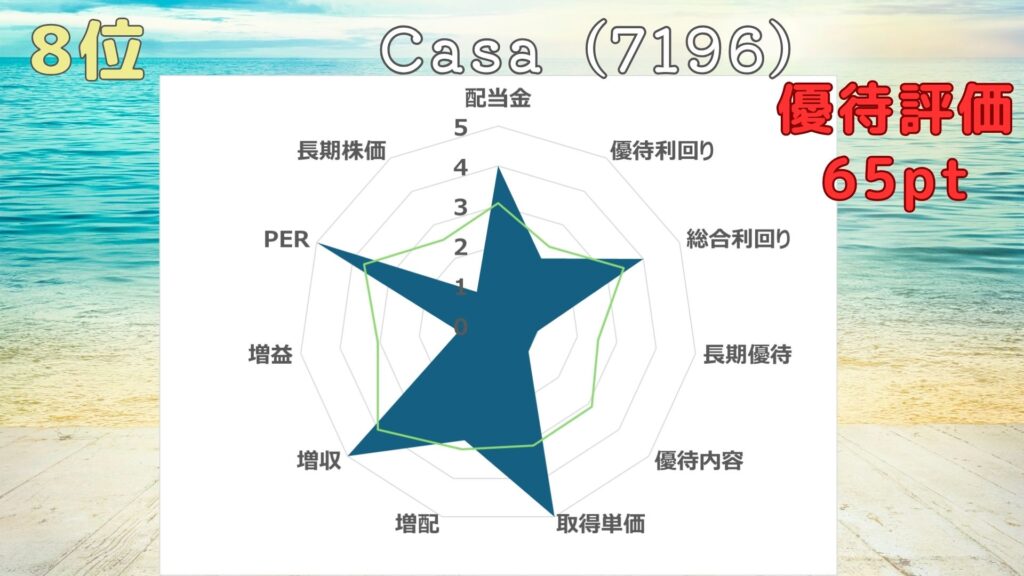
優待投資評価は65ポイント。
配当金が高めなのがポイント高めだね。
長期優待などの拡充が欲しいところかな。

エニグモ(3665)
7位はエニグモ。
アパレルに特化したネット通販、バイマを運営している会社だよ。
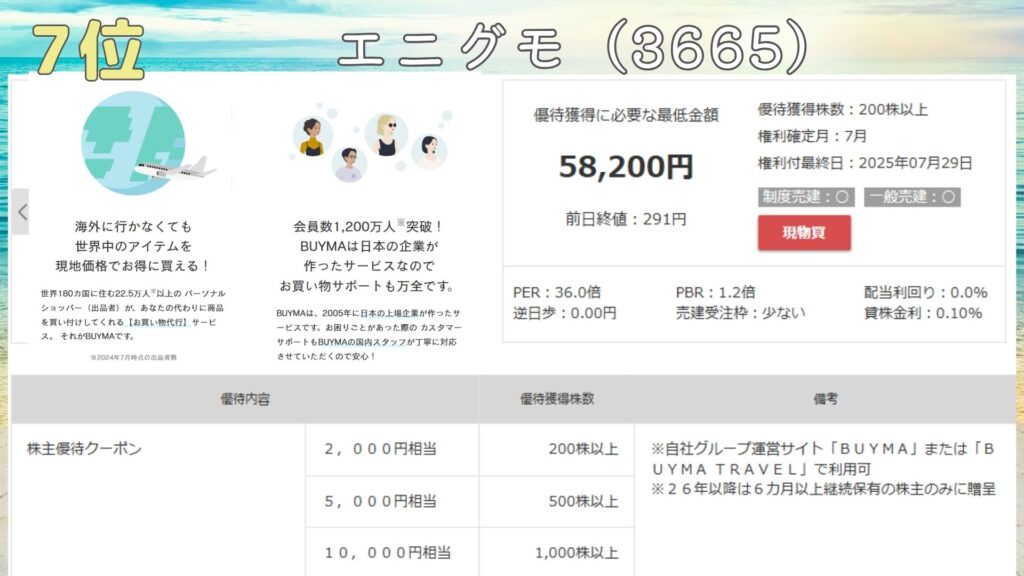
株主優待の内容は、200株以上で7月のねん1回、2000円相当の自社グループ運営サイト、バイマの優待クーポンが貰えるよ。
500株では5000円、1000株の10000円相当まで設定があるよ。
100株では貰えないので注意じゃぞ
優待獲得に必要な資金は、58200円と、かなり買いやすい水準。
優待利回りは、3.44%と、高めだよ。
続いて業績。
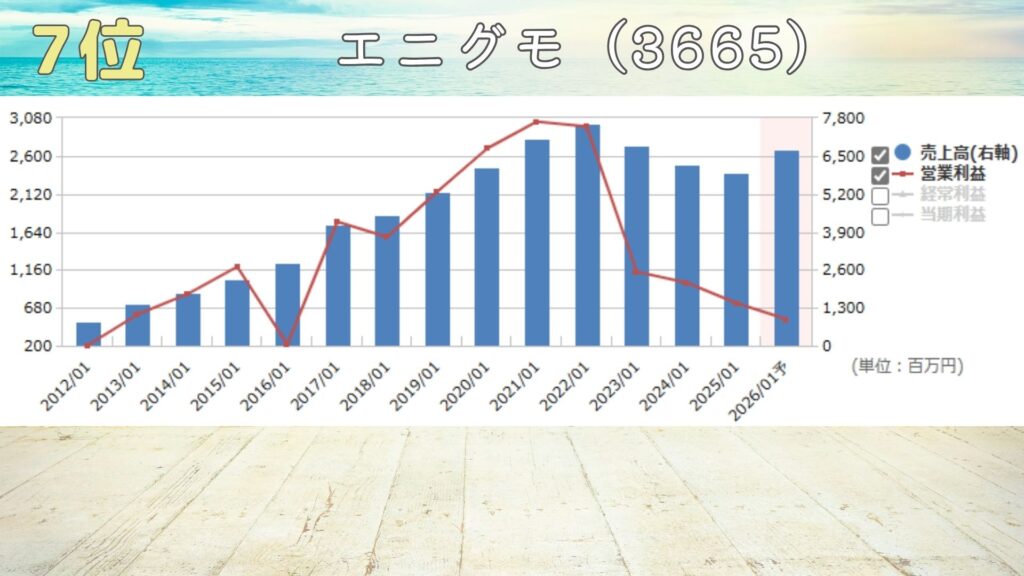
柱のバイマが、優良顧客増やビンテージ品の強化でやっと下げ止まってるよ。
今期は増収へ転換、減益は続いてて苦しいね。
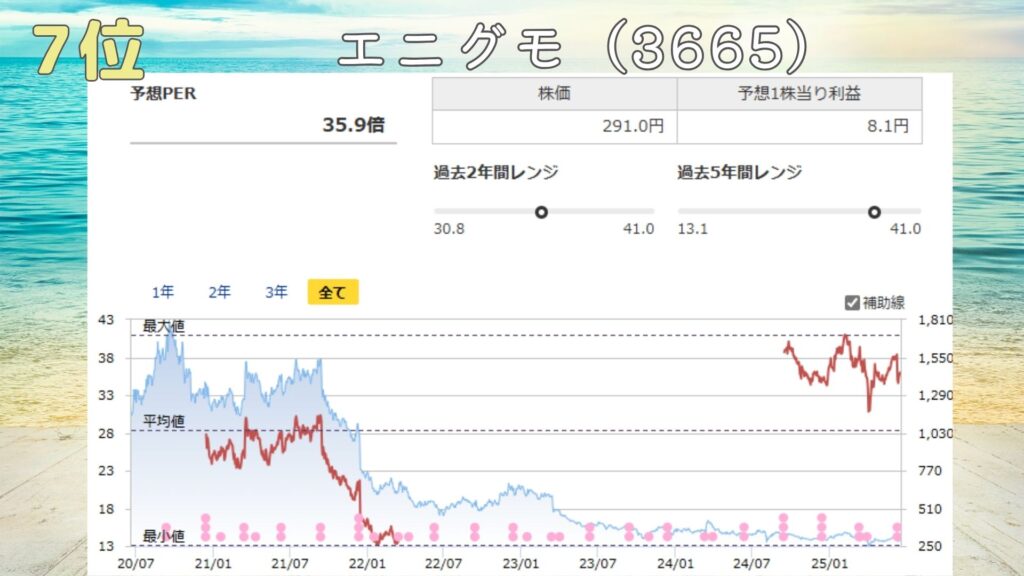
PERは35.9倍と、かなり割高だね。
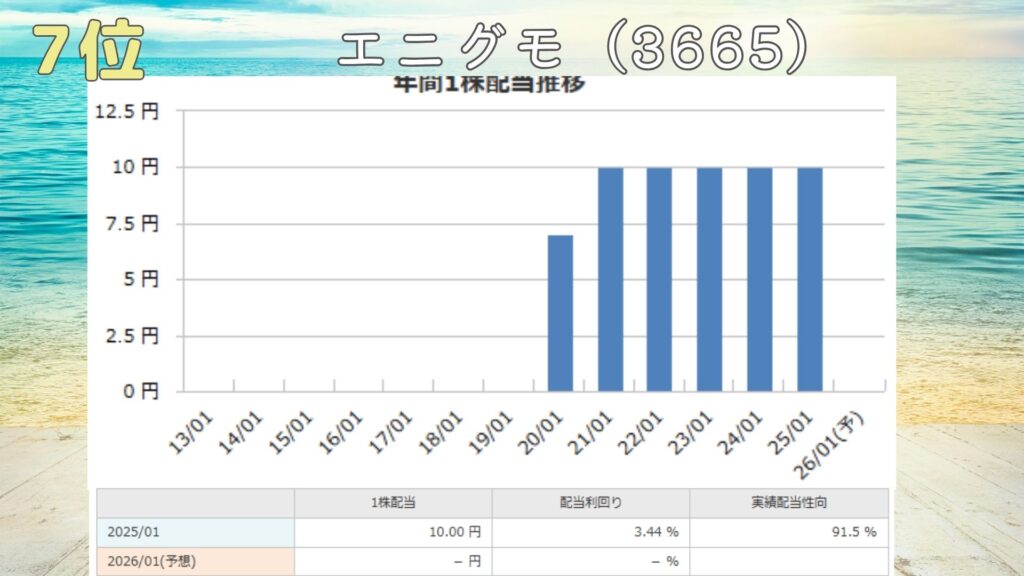
配当は据え置き。
配当性向は、91.5%と、かなり無理しちゃってる水準。
配当利回りは3.44%と高めだけど、減配には注意だね。
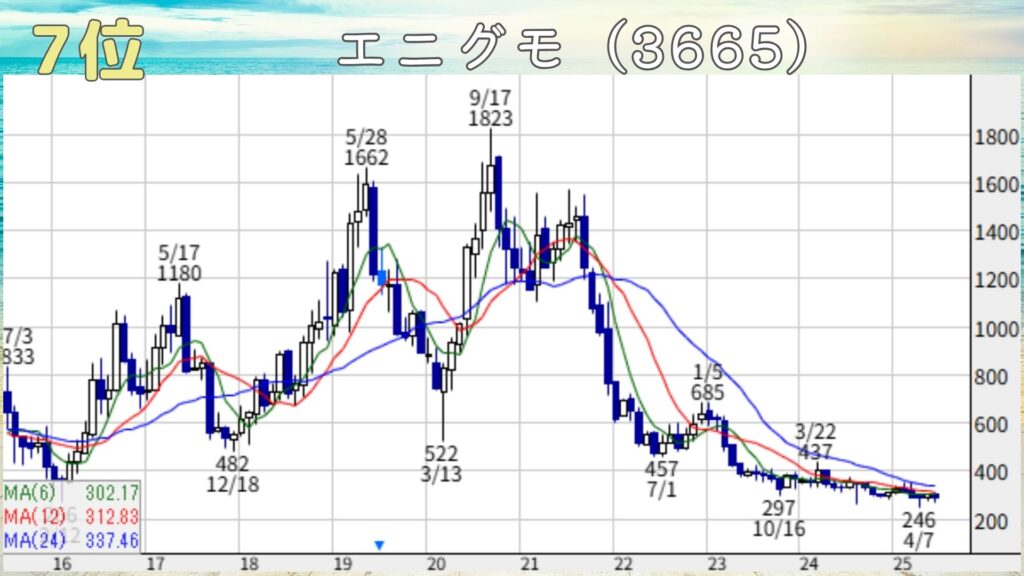
株価は2020年に高値をとってから低迷中。
利益の回復がないと、株価の反転は厳しいね。
買うのは勇気が必要なチャートの形状じゃのう
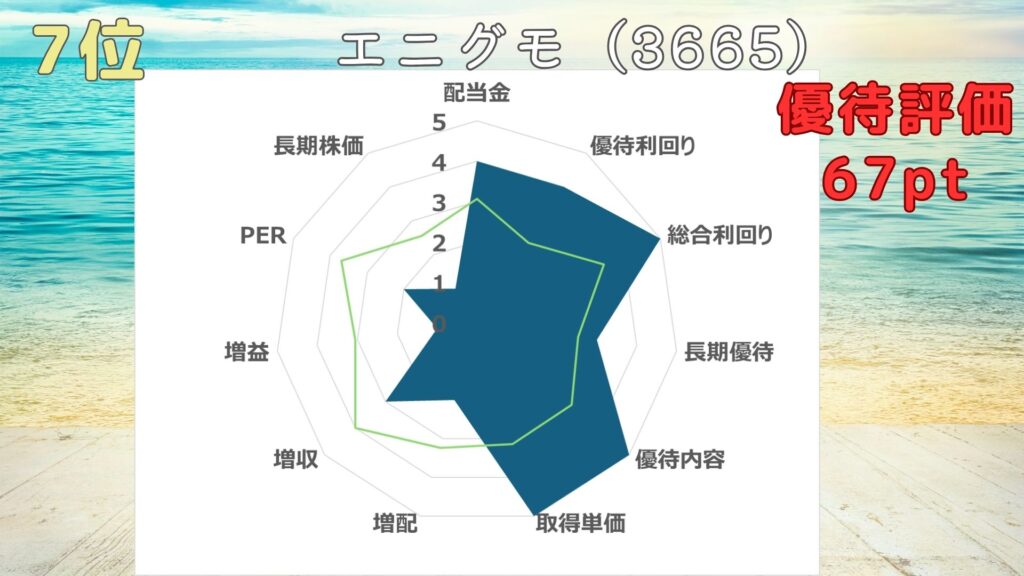
優待投資評価は67ポイント。
配当金や総合利回りが高いのが嬉しい反面、減配のリスクがあるから注意だね。
アクシージア(4936)
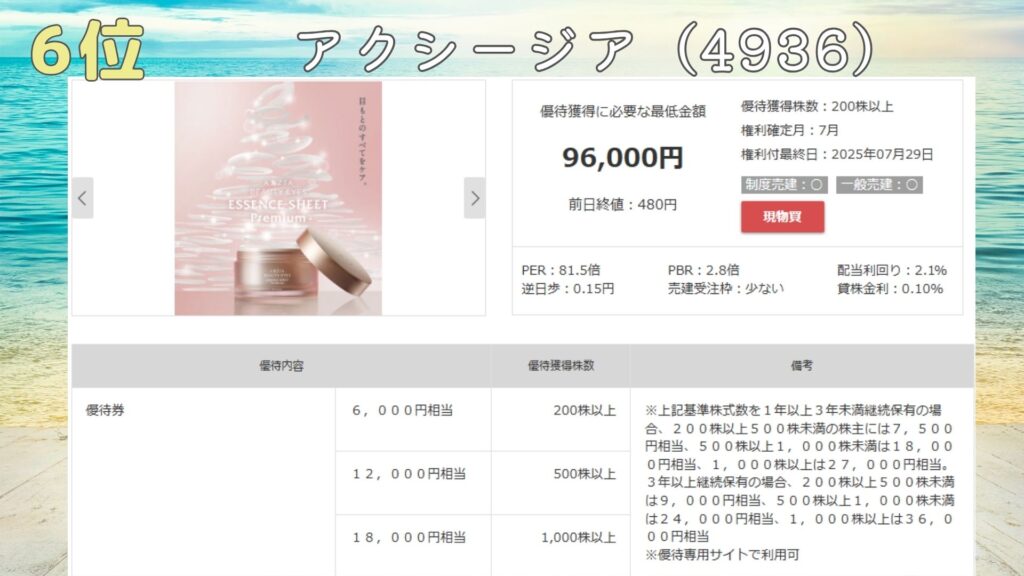
6位はアクシージア。
スキンケア主体の化粧品メーカーだよ。
株主優待の内容は、200株以上で7月のねん1回、6000円相当の優待専用サイトで使える優待券が貰えるよ。
500株では12000円、1000株の18000円相当まで設定があるよ。
1年以上と3年以上の継続保有で、上乗せがあるよ。
100株では貰えないので注意じゃぞ
優待獲得に必要な資金は、96000円と、かなり買いやすい水準。
優待利回りは、6.25%と、かなり高めだよ。
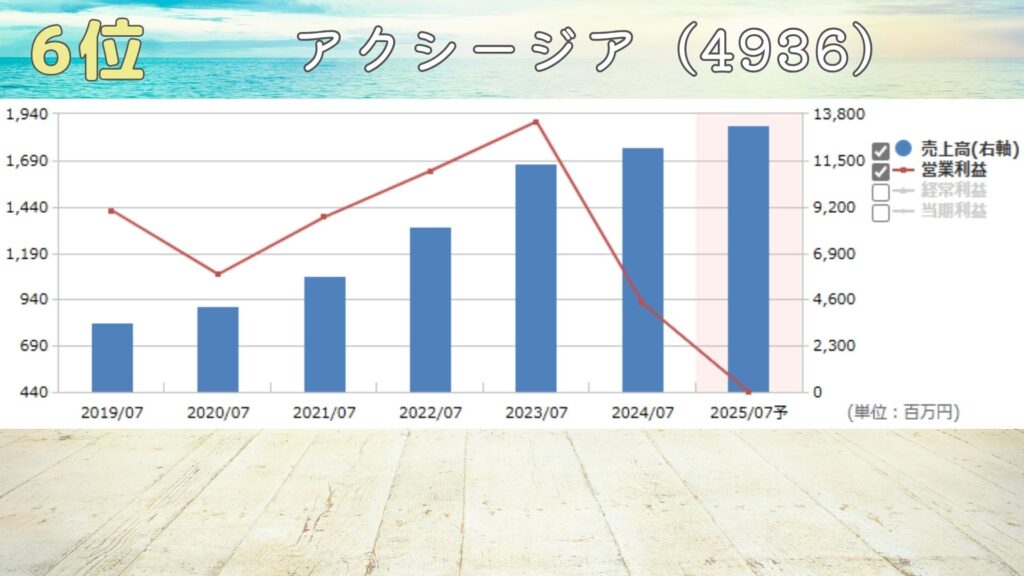
続いて業績。
柱の中国で目元シートが不調となってるよ。
増収が続いてるものの、減益が続いてて苦しいね。
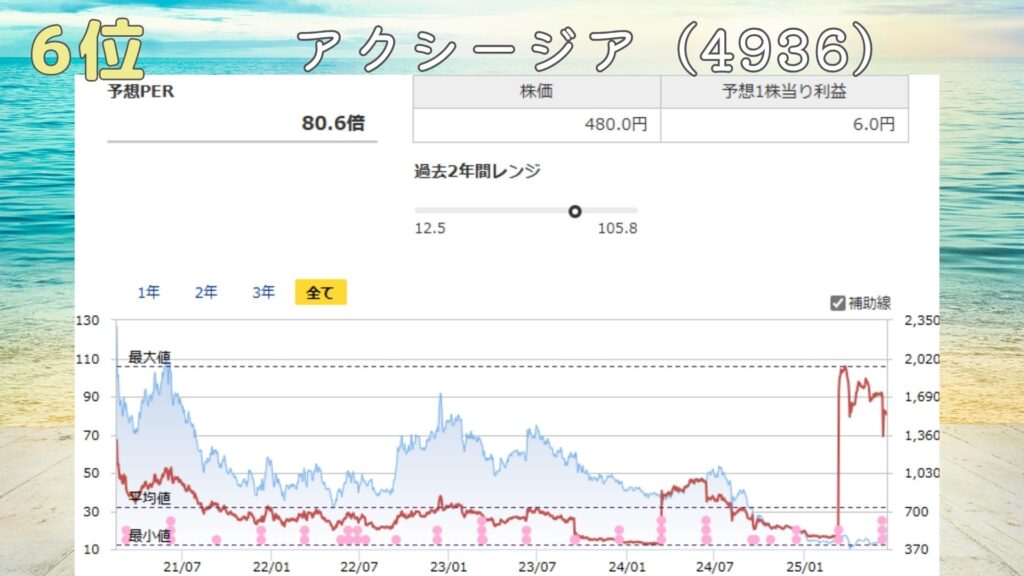
PERは80.6倍と、かなり割高だね。
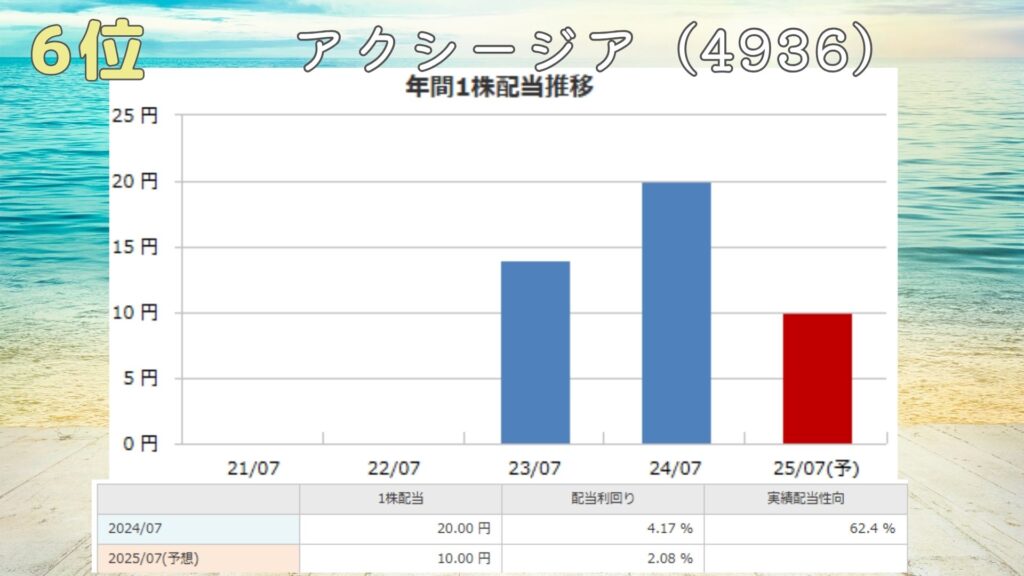
今期は一転減配。
配当性向は、62.4%と、がんばって出してくれてる。
配当利回りは2.08%とやや高めだけど、さらなる減配には注意だね。
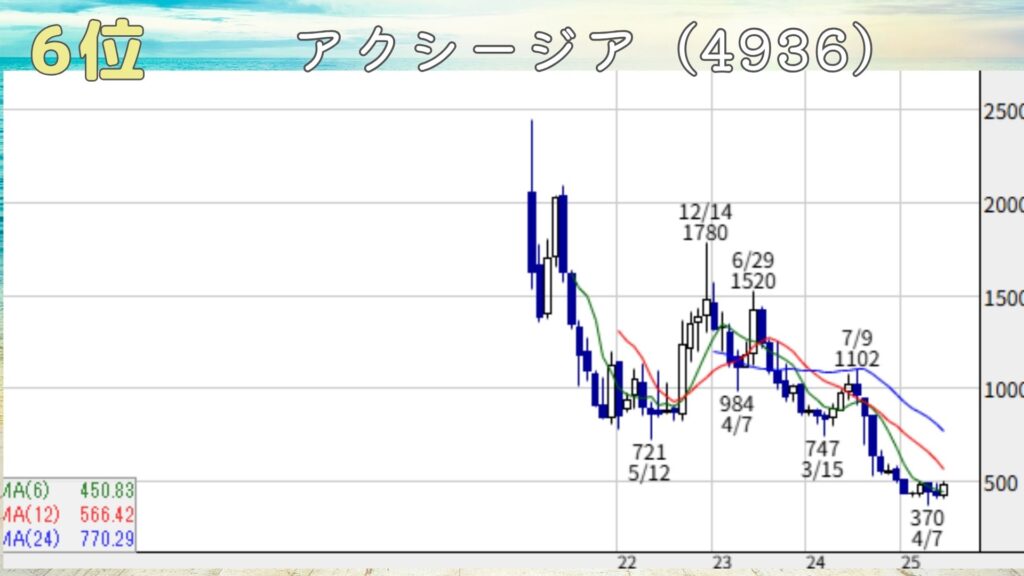
株価は2021年の上場以来、低迷が続いてるね。
業績の回復がないと、株価の反転は厳しいね。
買うのは勇気が必要なチャートの形状じゃのう
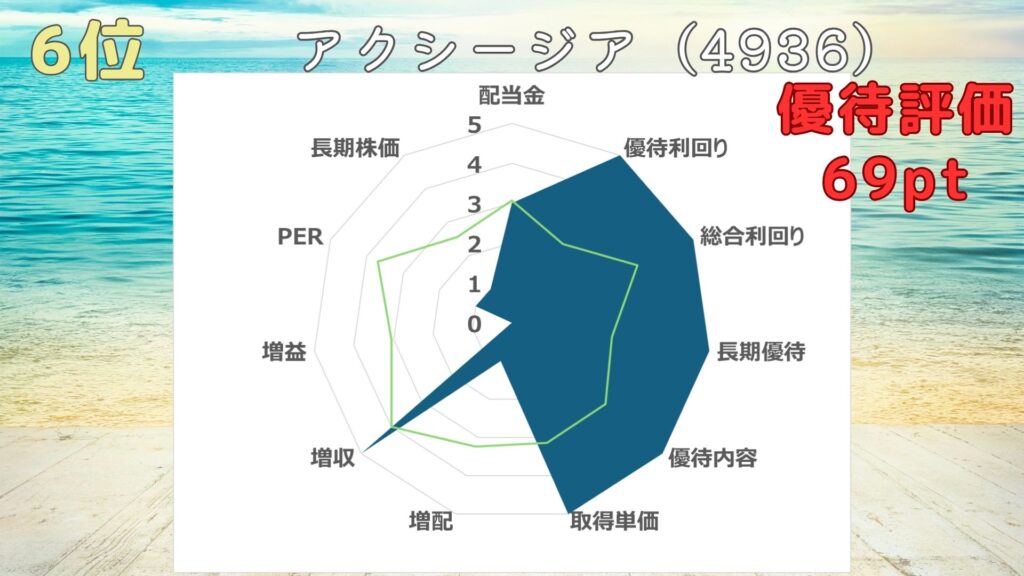
優待投資評価は69ポイント。
配当金や総合利回りが高いのが嬉しい反面、業績の悪さが足を引っ張ってるね。
さくらさくプラス(7097)
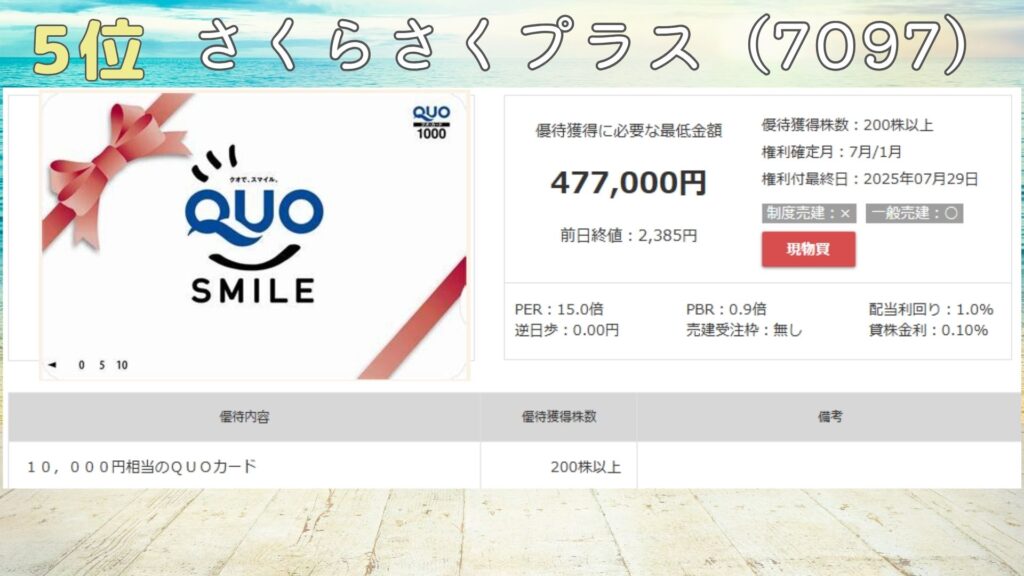
5位はさくらさくプラス。
認可保育園を運営している会社だよ。
株主優待の内容は、200株以上で7月1月のねん2回、10000円相当のクオカードが貰えるよ。
100株では貰えないので注意じゃぞ
優待獲得に必要な資金は、477000円と、かなりまとまった資金が必要。
優待利回りは、4.19%と、かなり高めだよ。
高額なクオカード優待は、改悪や悪材料の発表に注意じゃぞ。
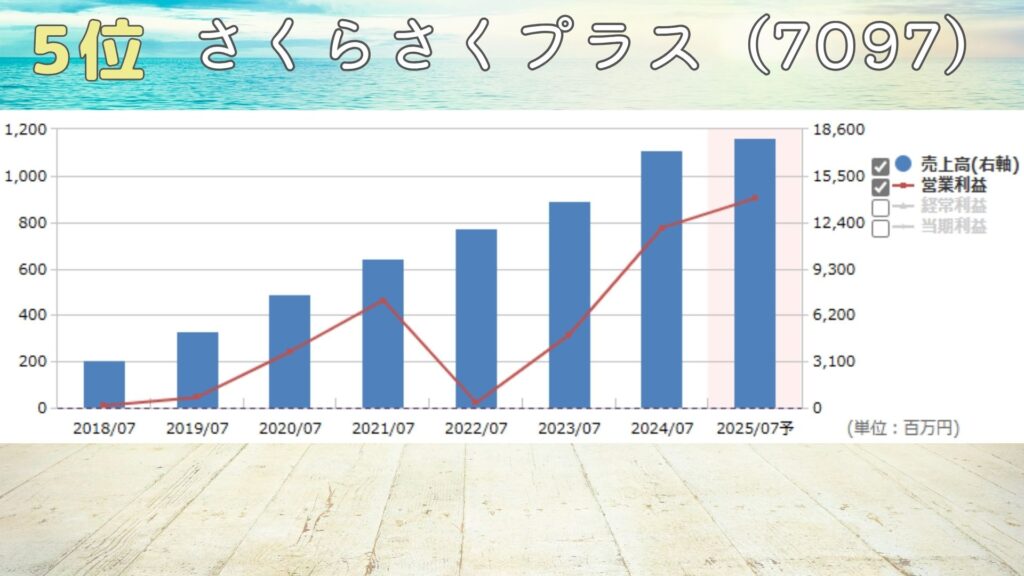
続いて業績。
既存園は園児獲得が好調だよ。
ずっと増収が続いてて、増益も継続中だね。
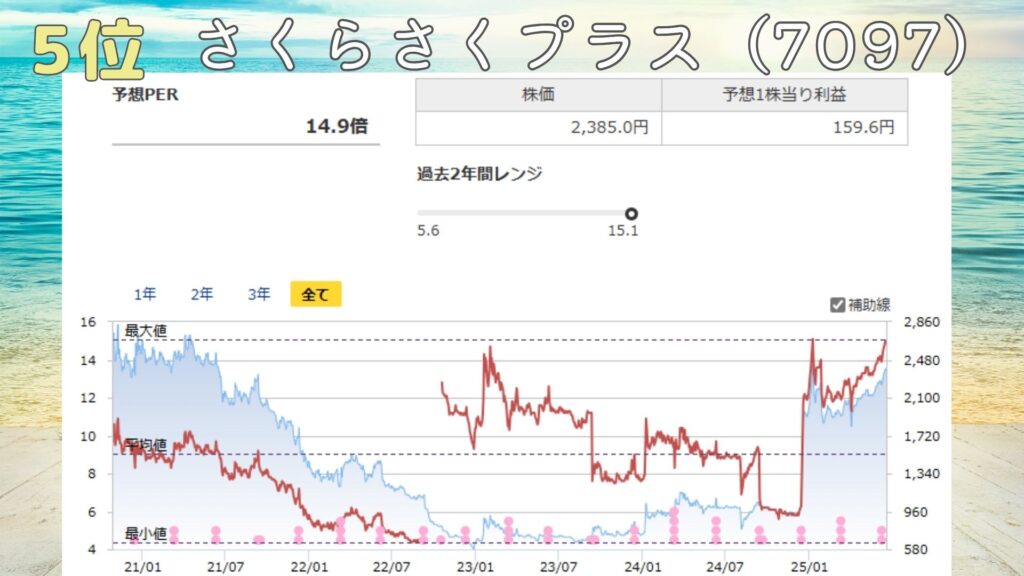
PERは14.9倍と、かなり割安だね。
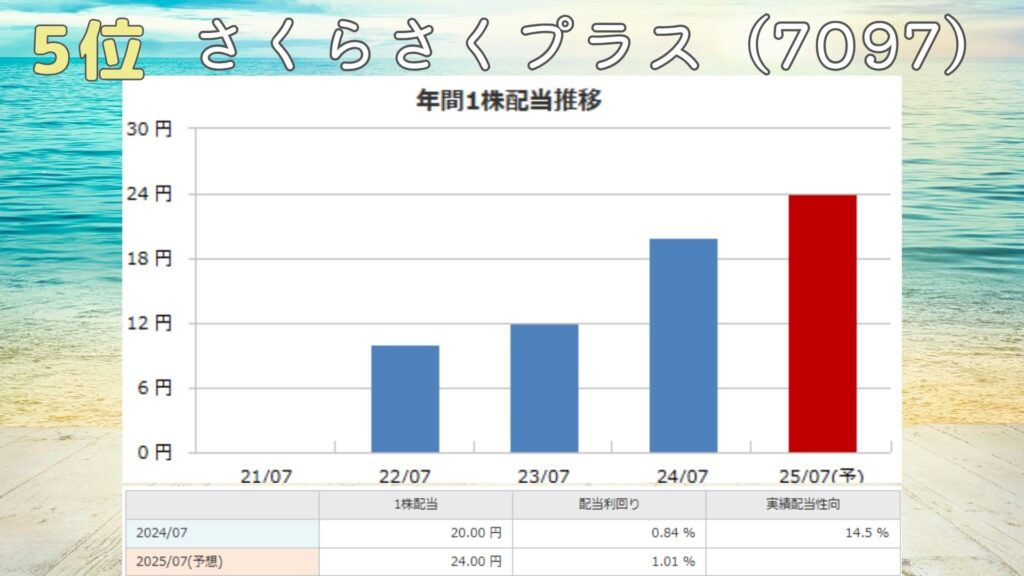
3期連続増配。
配当性向は、14.5%と、かなり余裕あり。
配当利回りは1.01%と低めだね。
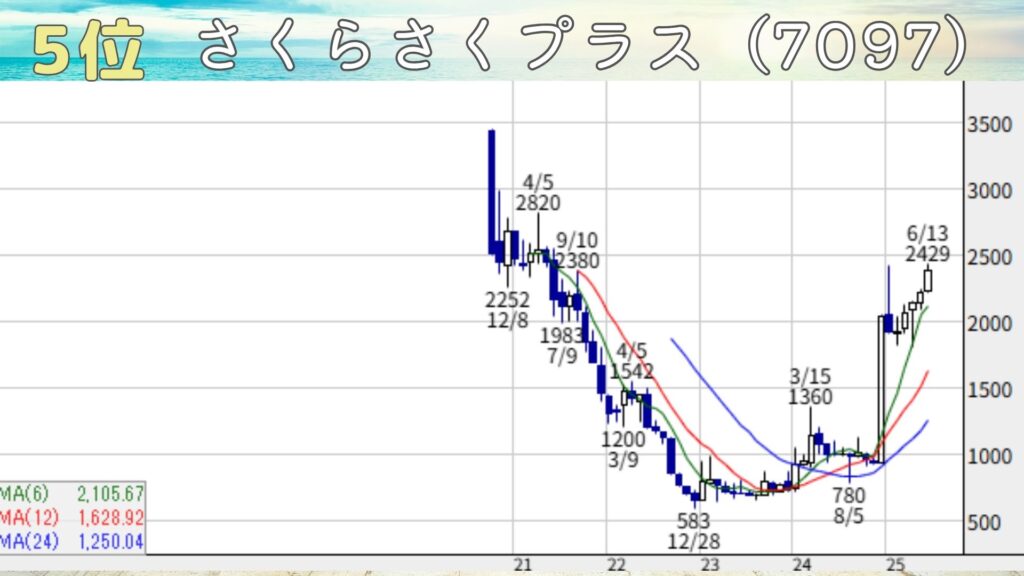
株価は2020年の上場以来、低迷が続いてたけど、株主優待の新設や、増配もあって、反転攻勢。
今年の高値も抜いて、どこまで上昇するか楽しみじゃわい
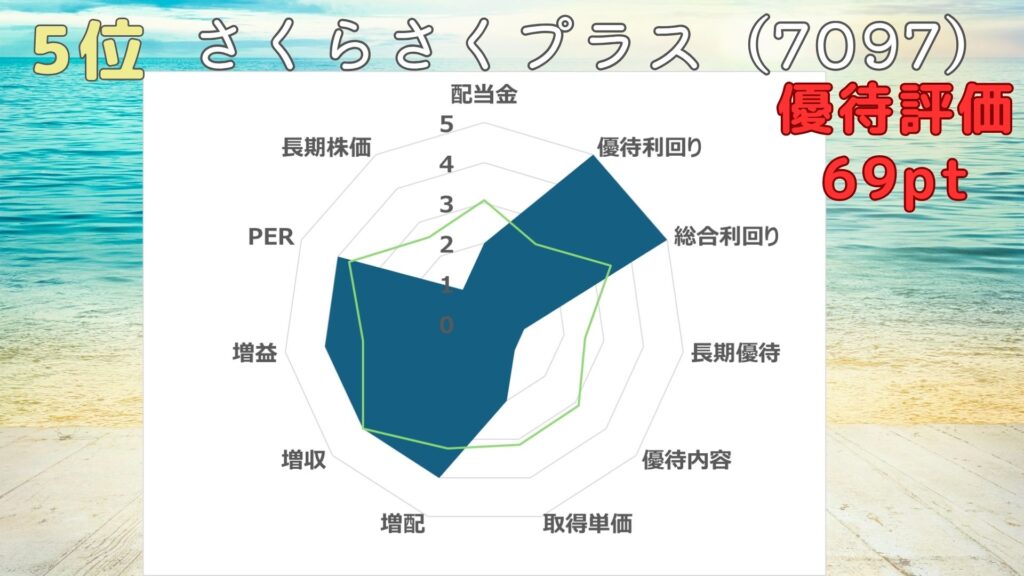
優待投資評価は69ポイント。
優待利回りや総合利回りが高さや、好調な業績が魅力的。
配当金も少し増やして欲しいところだね。

GENDA(9166)
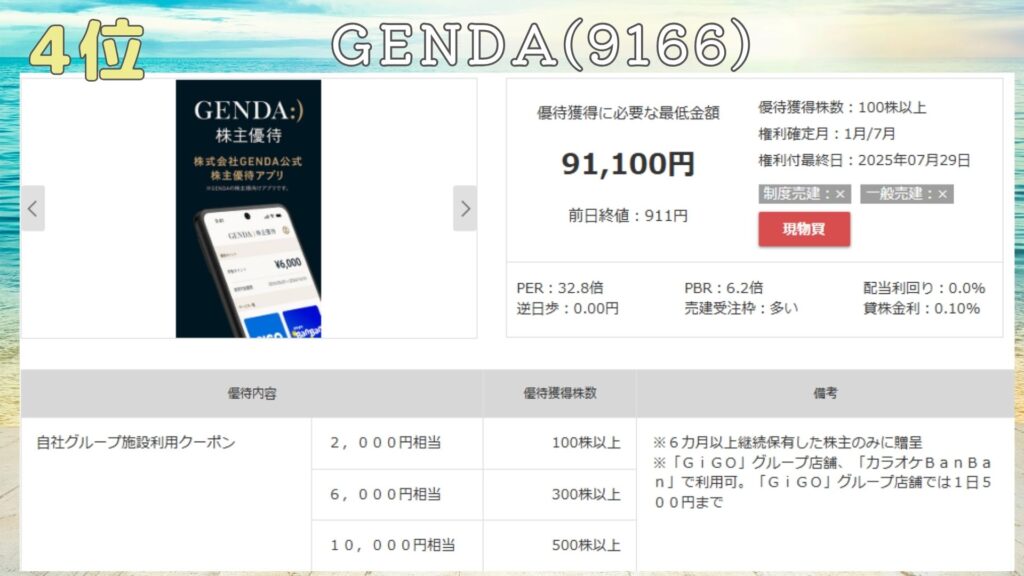
4位はジェンダ。
アミューズメント施設、ギーゴを運営している会社だよ。
株主優待の内容は、100株以上で7月1月のねん2回、2000円相当の自社グループ施設、ギーゴやカラオケバンバンにて利用できる優待券が貰えるよ。
300株で6000円、500株で10000円の設定まであるよ。
優待獲得に必要な資金は、91100円と、めちゃ買いやすい水準。
優待利回りは、4.39%と、かなり高めだよ。
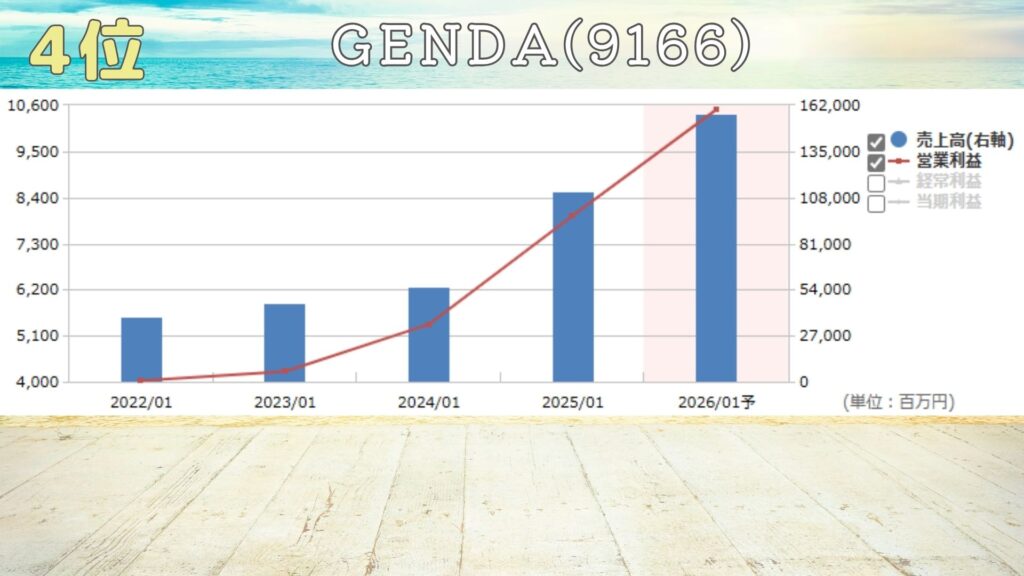
続いて業績。
エンタメ業界のM&Aや海外展開で好調だよ。
連続増収増益。
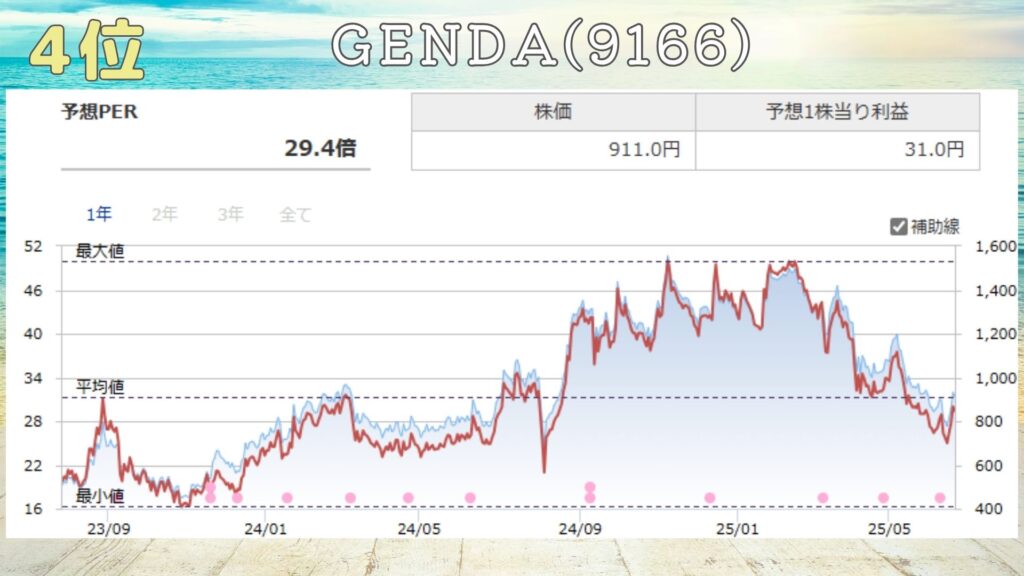
PERは29.4倍と、やや割高だね。
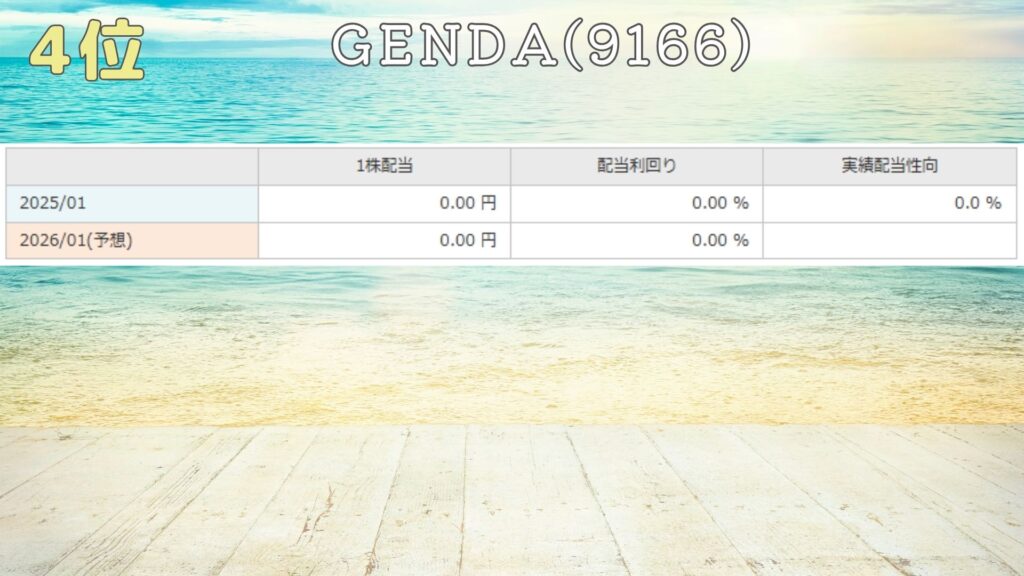
無配が継続。
そろそろ配当出して欲しいね
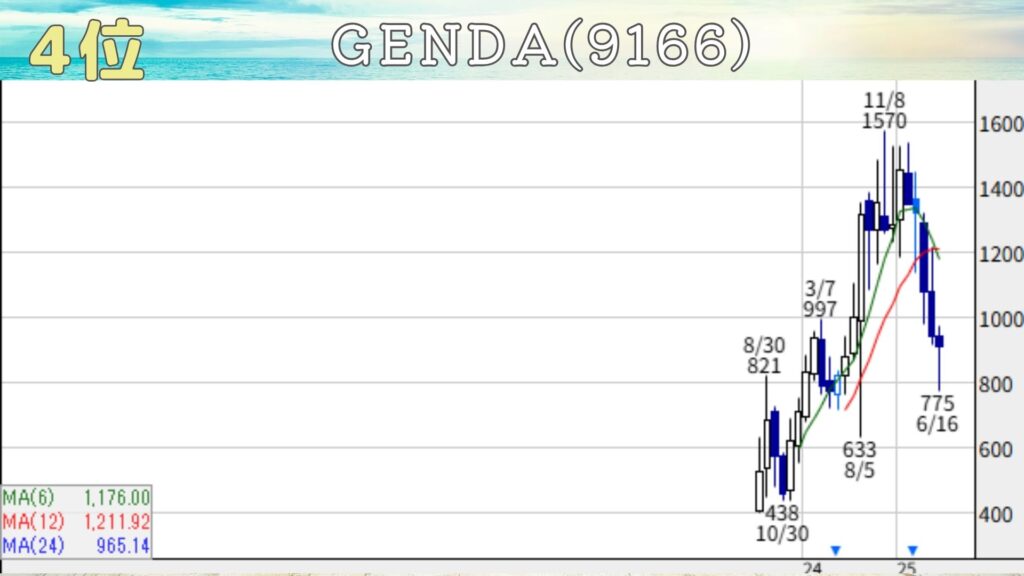
株価は2023年の上場以来、上昇トレンドが続いてたけど、2025年に入って株価は低迷してる。
どこで落ち着くか見極めたいところじゃな。
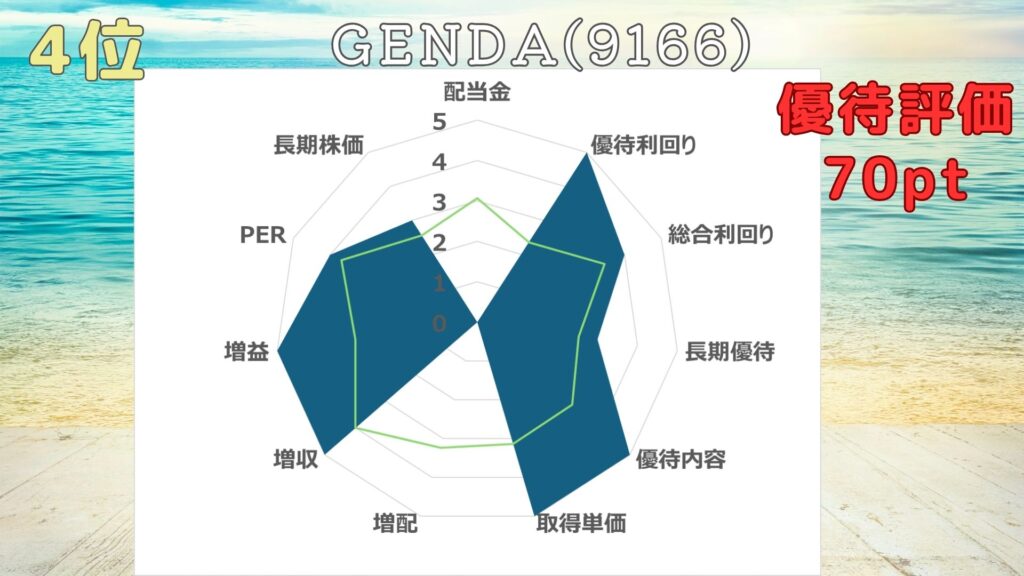
優待投資評価は70ポイント。
優待利回りの高さや、好調な業績が魅力的。
無配なのが残念なところ。
JMホールディングス(3539)
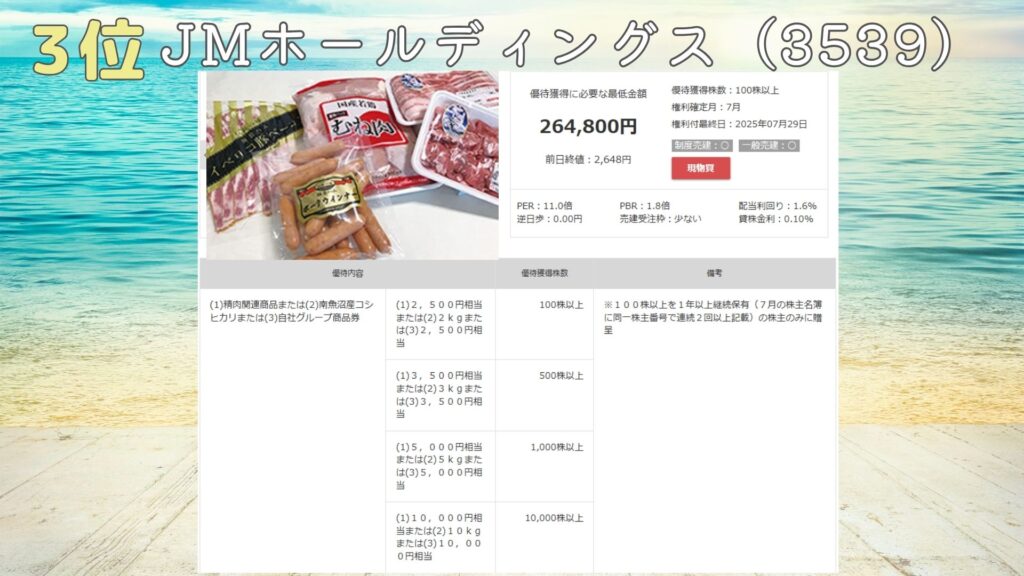
3位はジャパンミートホールディングス。
関東地盤で、肉のハナマサ、生鮮館などのスーパーを展開する会社だよ。
株主優待の内容は、100株以上で7月のねん1回、2500円相当の精肉関連商品か自社グループ商品券、おこめが貰えるよ。
500株で3500円相当、1000株で5000円、10000株で10000円の設定まであるよ。
優待獲得に必要な資金は、264800円と、比較的買いやすい水準。
優待利回りは、0.94%と、かなり低めだよ。
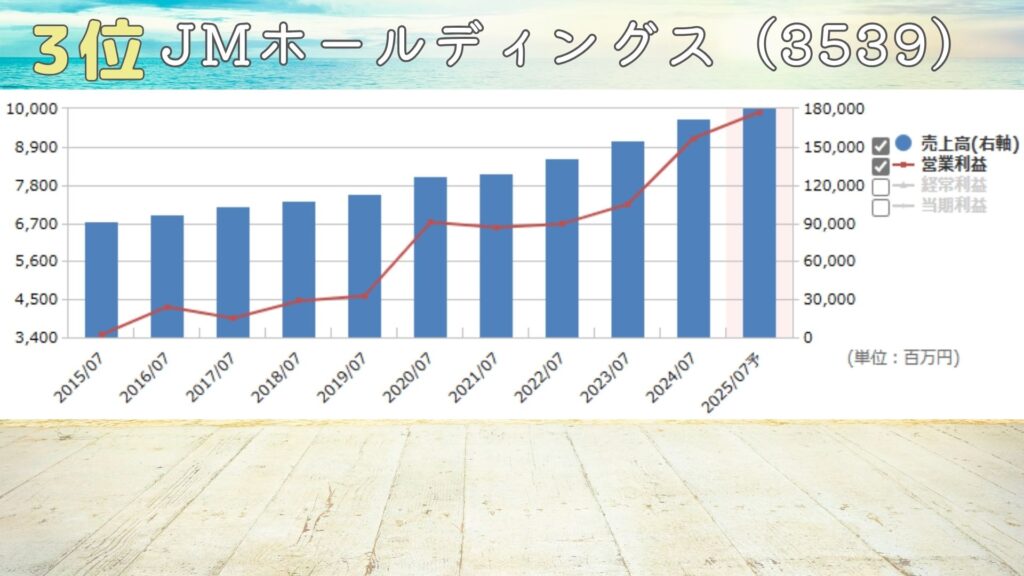
続いて業績。
生鮮の価格や品質訴求で既存店が好調だよ。
連続増収増益。
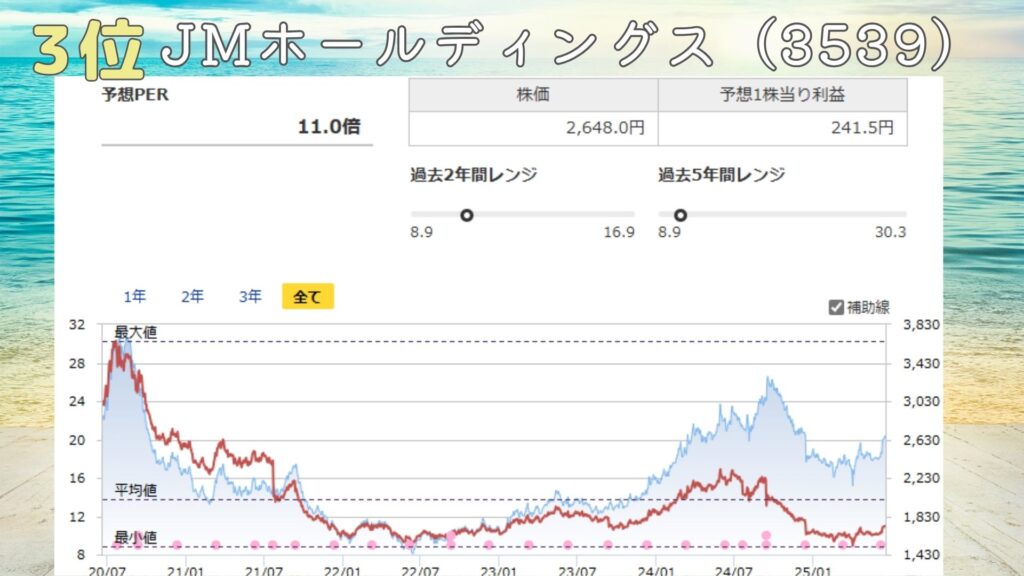
PERは11倍と、かなり割安だね。
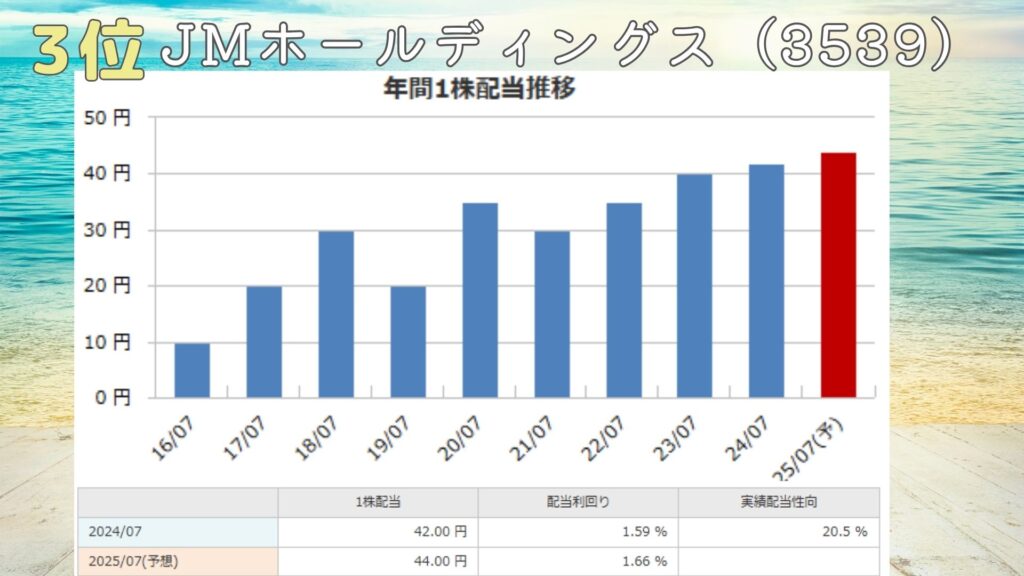
4期連続増配。
配当性向は20.5%と余裕あり。
配当利回りは1.66%と低め。もう少し還元を増やして欲しいね。
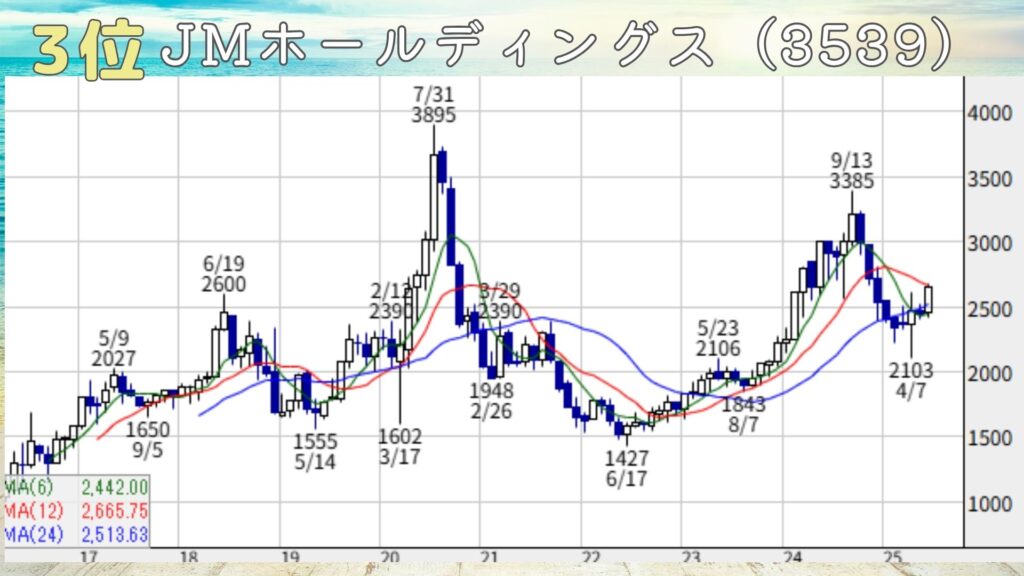
株価は2020年をピークに低迷が続いてたけど、2024年にチャレンジしてる。
いったん落としてるけど、再び高値を奪還していくか注目だね。
まずまずの買い場がきとるのう
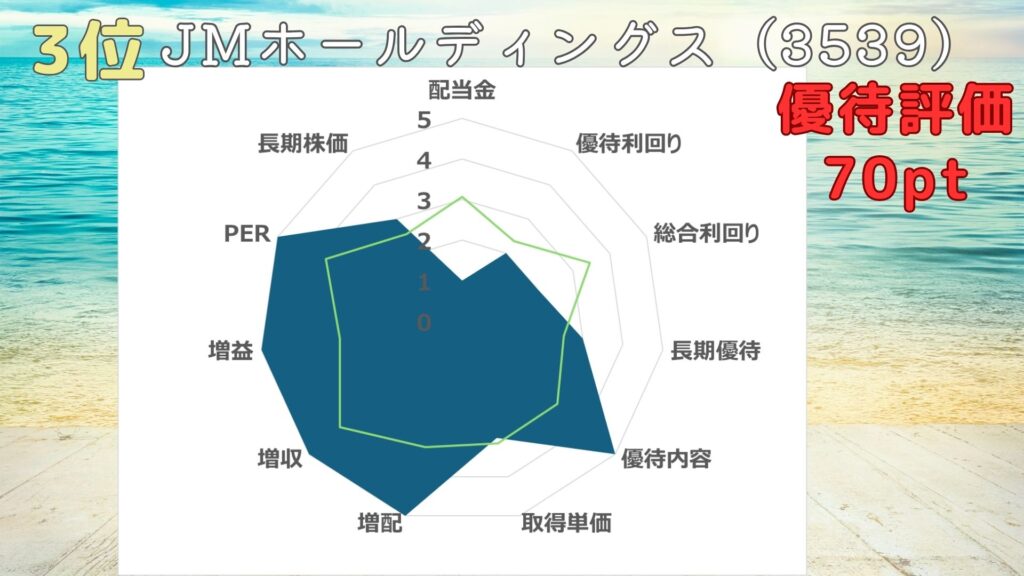
優待投資評価は70ポイント。
好調な業績が魅力的で優待が自社商品というのがポイント高め。
もう少し利回りが高いと嬉しいんだけどなあ。
日本駐車場開発(2353)
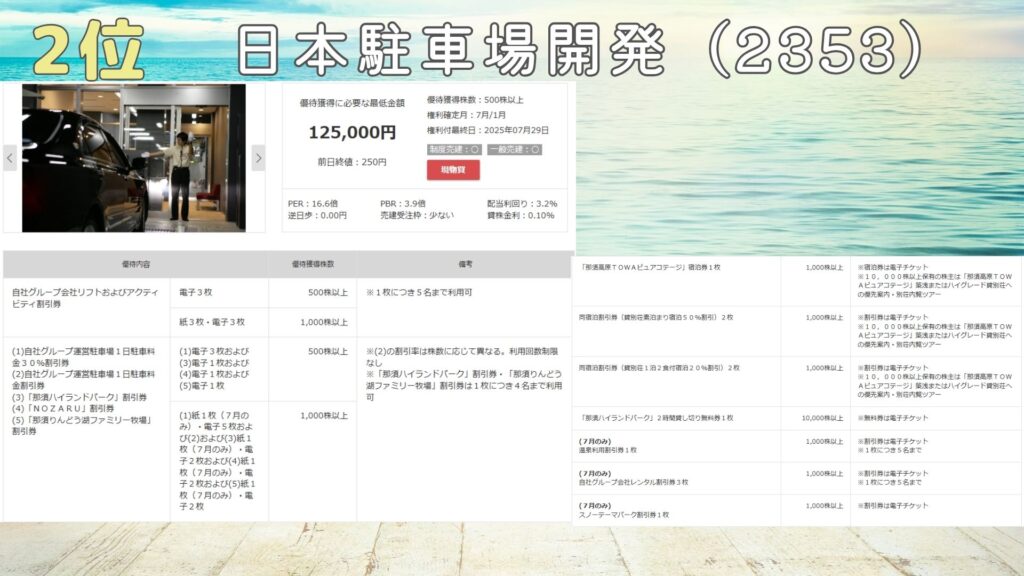
2位は日本駐車場開発。
商業施設などのつきぎめ駐車場を国内外で運営する会社だよ。
株主優待の内容は、500株以上で7月1月のねん2回、自社グループ会社のリフトやアクティビティの割引券がたくさんの種類、貰えるよ。
ちょっと遠くて行ったことないけど、機会があれば行ってみたいね。
わたしは、スノーボード派だよ。
優待獲得に必要な資金は、125000円と、買いやすい水準。
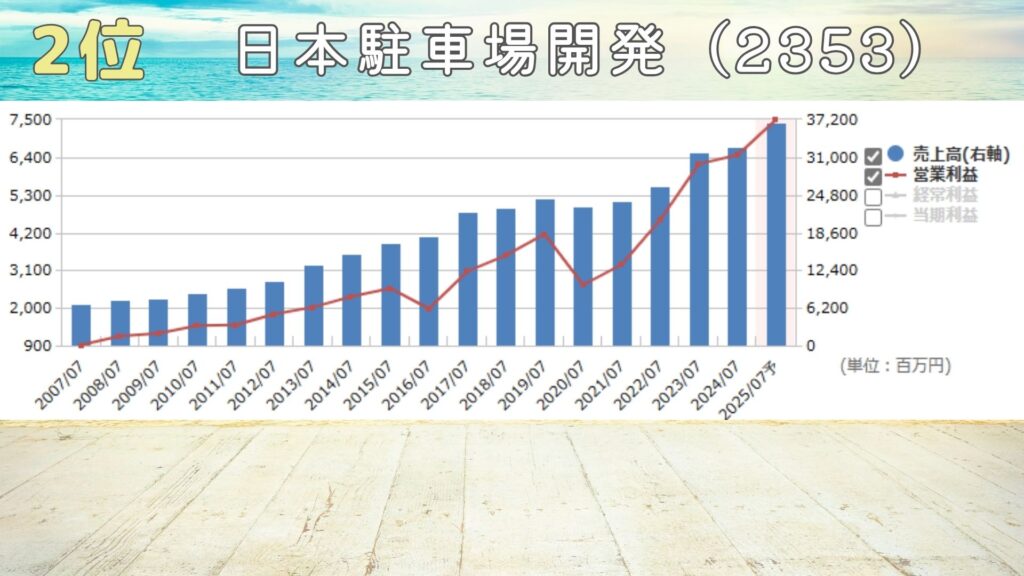
続いて業績。
駐車場の契約が好調だよ。
連続増収増益。ずっと増収が続いてるのが気持ちいいね
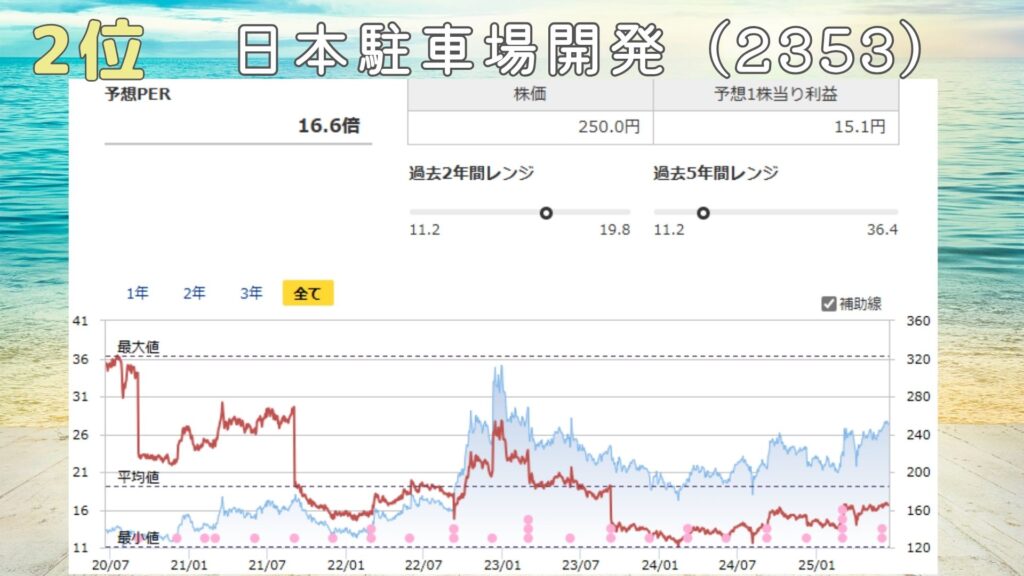
PERは16.6倍と、割安だね。
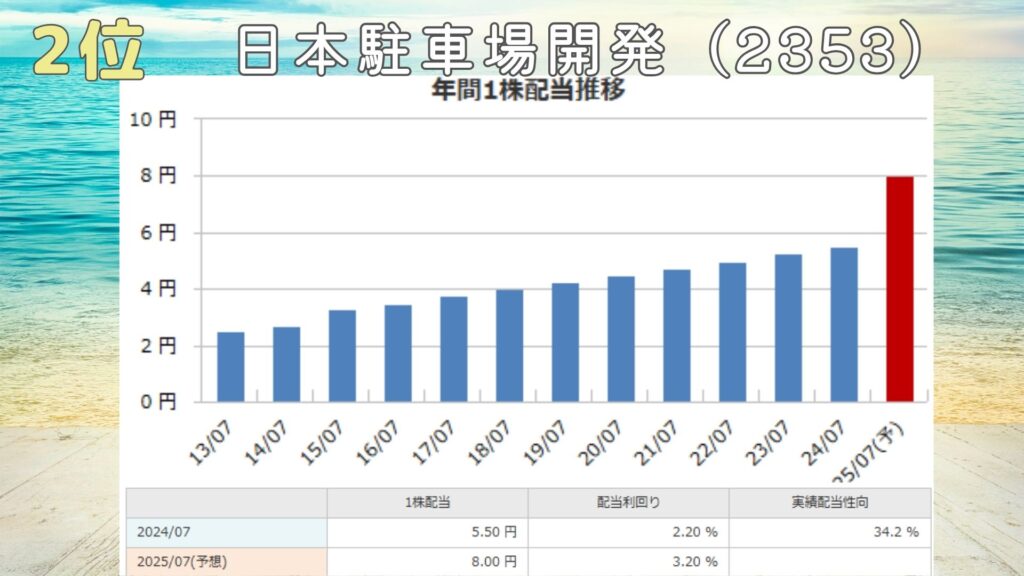
15期連続増配。今期はかなり大きく増配だよ。
配当性向は34.2%と余裕あり。
配当利回りは3.2%と高め。
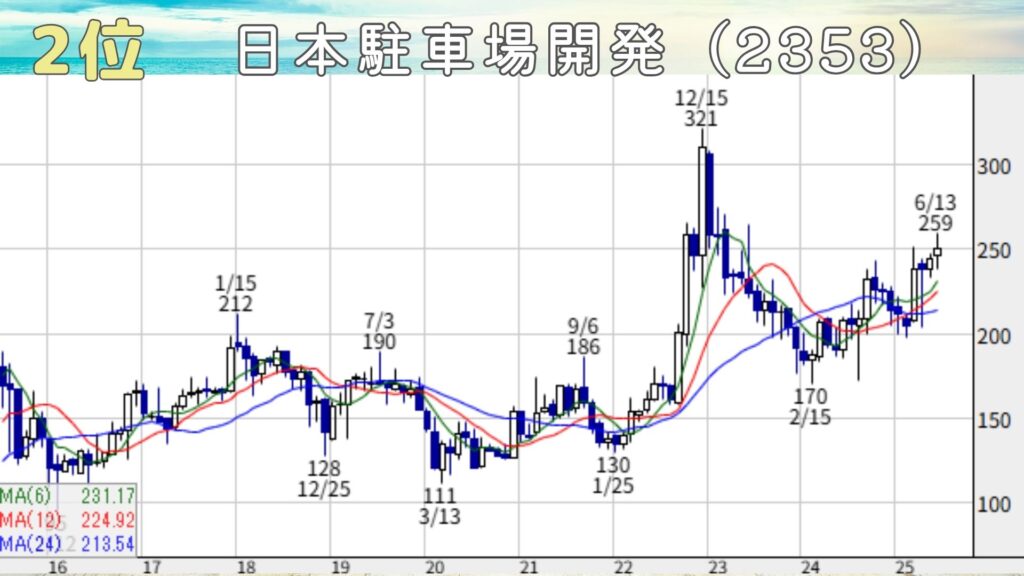
株価は2022年をピークに低迷が続いてたけど、再びじわじわと安値を切り上げていってるね。
高値奪還なるか、注目だね。
権利前は調整はこんかのう
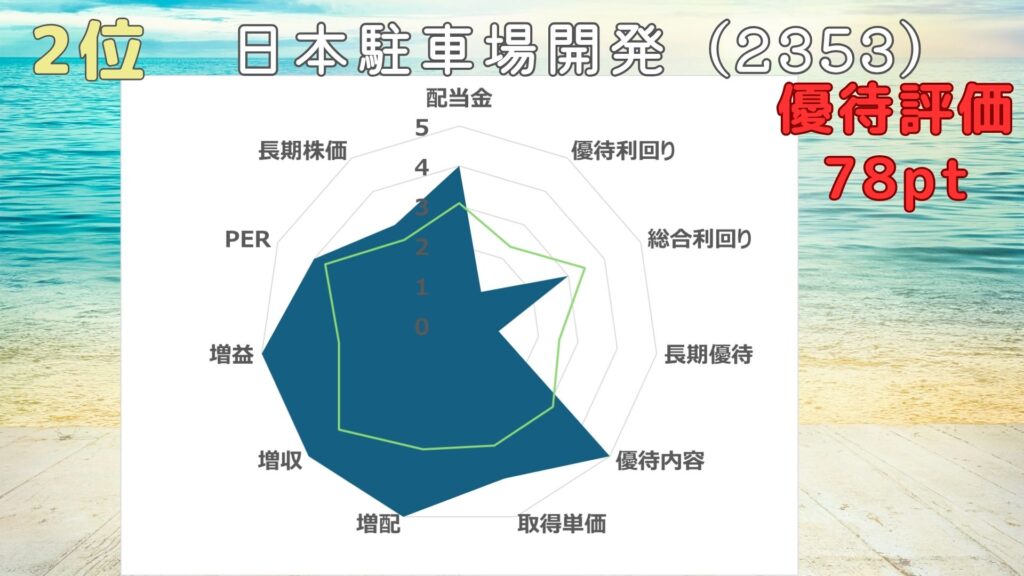
優待投資評価は78ポイント。
好調な業績が魅力的で、高配当な点もポイント高め。
私にとっては、優待を使うタイミングが無いのが欠点。

ウエスコホールディングス(6091)
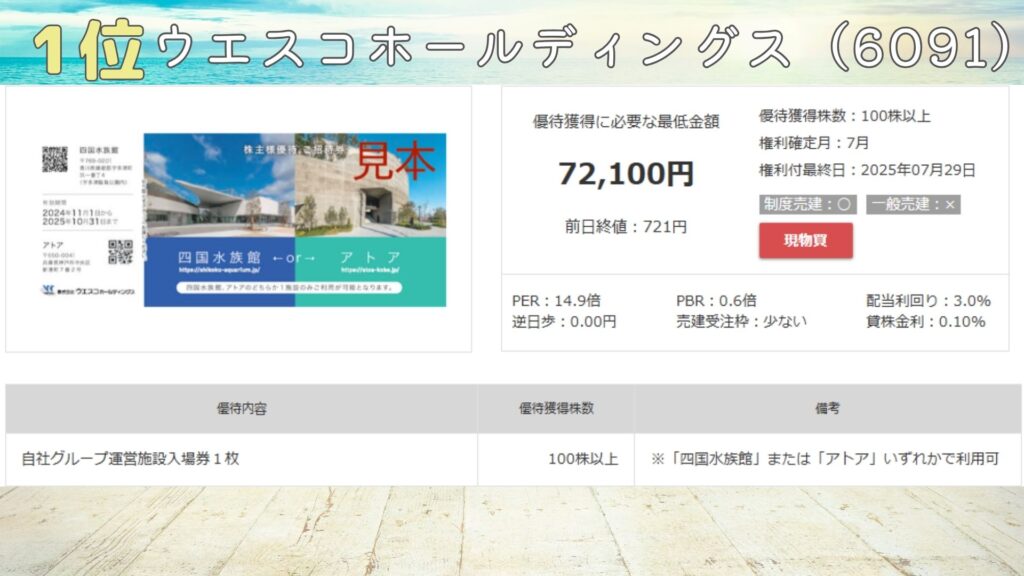
1位はウエスコホールディングス。
西日本地盤の総合建設コンサルの会社だよ。
株主優待の内容は、100株以上で7月のねん1回、自社運営の四国水族館かアトアの入場券が貰えるよ。
機会があれば行ってみたいね
優待獲得に必要な資金は、72100円と、かなり買いやすい水準。
優待の利回りは、3.32%と高め。
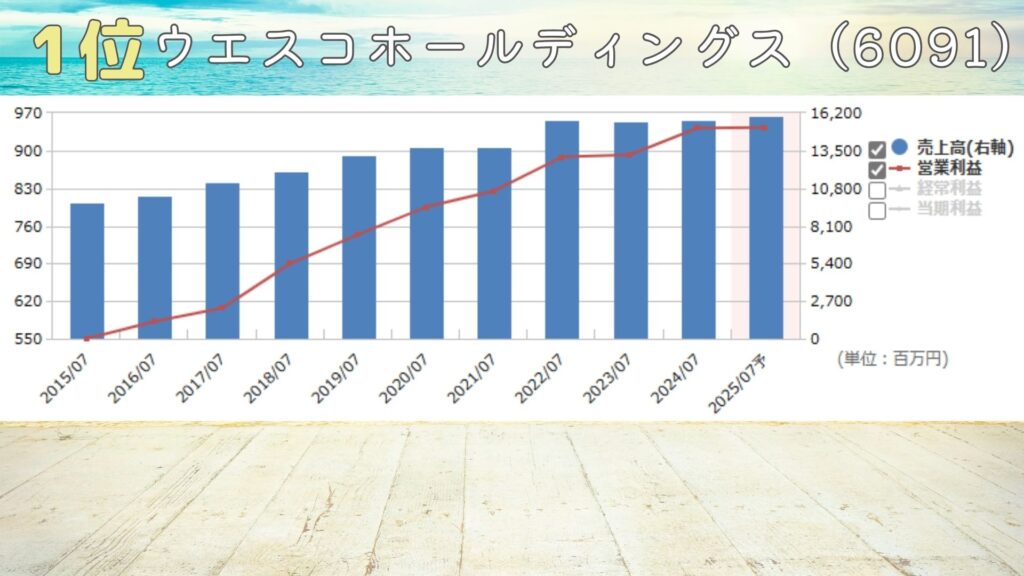
続いて業績。
建設コンサルは地盤の関西、中四国のほか、九州や関東など全域伸ばしてるよ。
連続増収増益。ちょっと増収ペースが鈍化してるね。
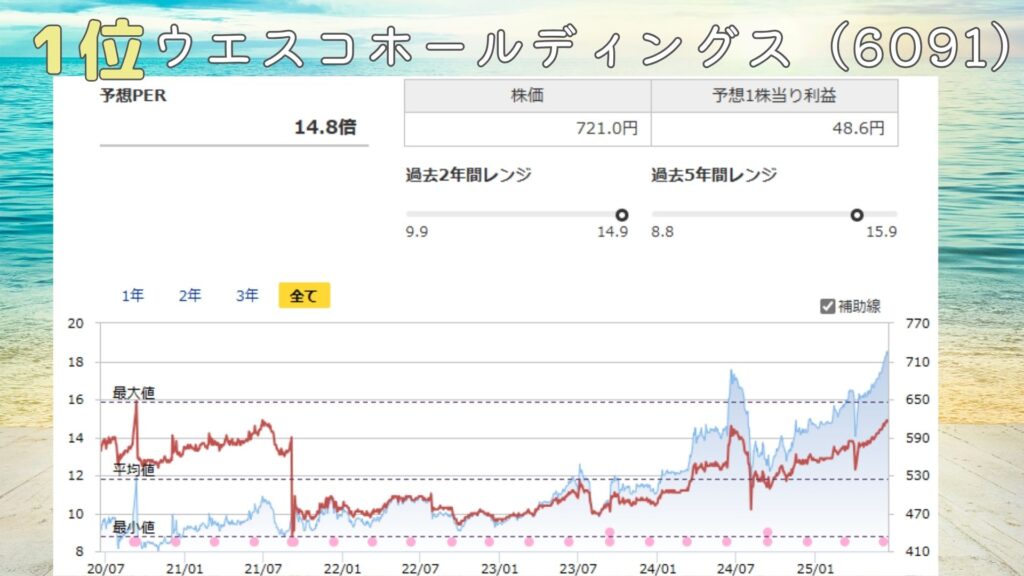
PERは14.8倍と、かなり割安だね。
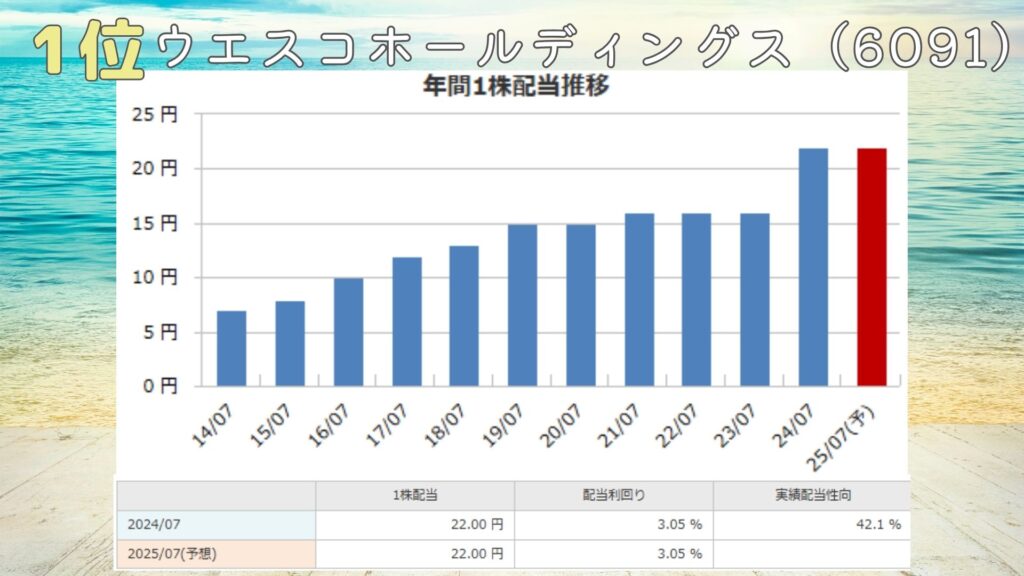
連続増配。
配当性向は42.1%と比較的余裕あり。
配当利回りは3.05%と高め。
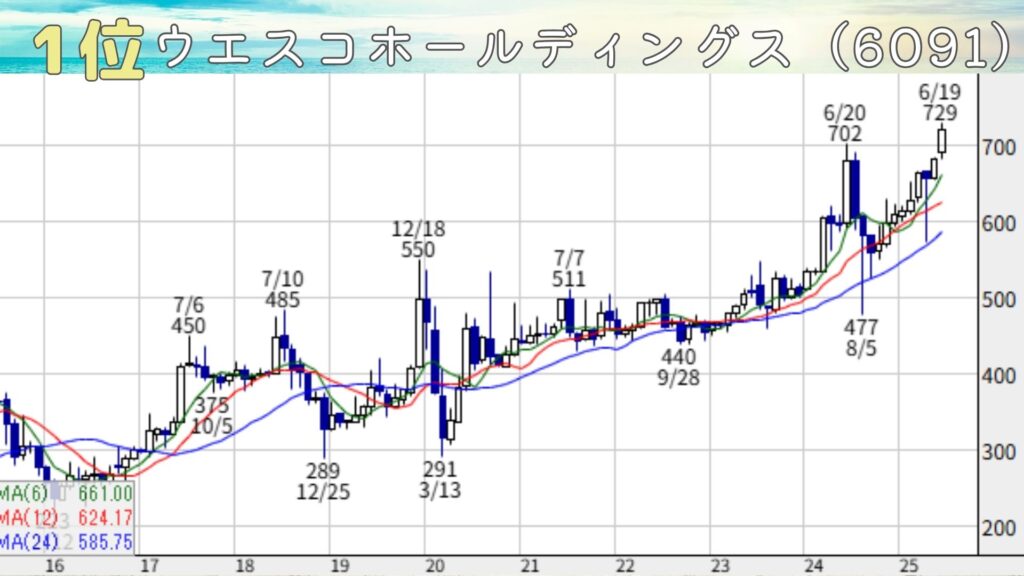
株価は10年間、緩やかな右肩上がり。
上場らい高値を更新中だよ。
まだまだ上がりそうじゃわい。
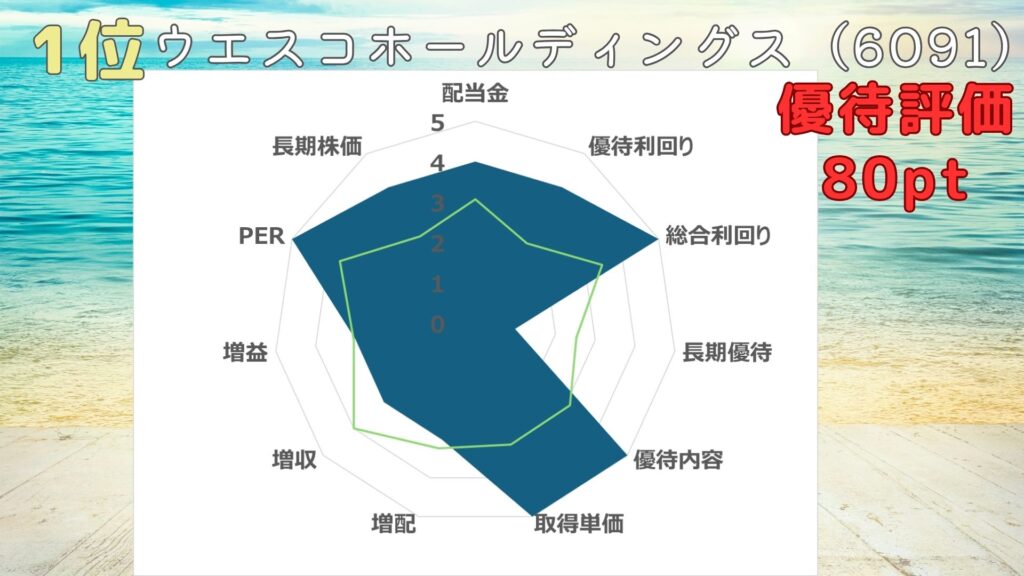
優待投資評価は80ポイント。
長期で株価が上昇トレンドなのが嬉しいね、利回りも高め。
優待の使い勝手が悪いのが欠点。

まとめ
最後にまとめだよ
今回の動画は、7月優待権利確定の、おすすめな11銘柄を紹介しました。
ニーサ投資判定もリストに載せておくね